1.2 Paragrafen
Paragraaf 1 - Lokale heffingen
Terug naar navigatie - - Paragraaf 1 - Lokale heffingenInleiding
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - InleidingIn deze paragraaf wordt inzicht gegeven in de door onze gemeente geheven belastingen, heffingen en leges. De paragraaf geeft inzicht in de tariefontwikkeling, de opbrengsten, de lokale lastendruk, de waardeontwikkeling van onroerende zaken en de kostendekking van heffingen.
Overzicht van de lokale heffingen
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Overzicht van de lokale heffingenDe gemeenteraad kan besluiten tot het invoeren, aanpassen of afschaffen van een gemeentelijke belasting. In Gulpen-Wittem zijn de volgende belastingen van kracht:
- onroerendezaakbelastingen;
- forensenbelasting;
- toeristenbelasting;
Voor het in gebruik geven van gemeentelijke eigendommen of voor de door de gemeente verleende diensten kan de gemeente een vergoeding vragen. Dat noemen we dan ‘rechten’. In de gemeente worden de volgende rechten geheven:
- rioolheffing;
- reinigingsheffingen (te onderscheiden in de afvalstoffenheffing en het reinigingsrecht);
- lijkbezorgingrechten;
- marktgelden;
- leges (zijnde vergoedingen voor diensten die de gemeente verleent).
Het beleid lokale heffingen
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Het beleid lokale heffingenDe kaders voor de heffing en invordering van gemeentelijke belastingen zijn vooral te vinden in de Gemeentewet, de Wet Waardering Onroerende Zaken, de Algemene Wet betreffende Rijksbelastingen, de Algemene Wet Bestuursrecht en de Invorderingswet 1990. De belastingverordeningen van de gemeente zijn hierop gebaseerd. Daarnaast is een aantal uitvoeringszaken geregeld in beleids- en uitvoeringsregels. De gemeentelijke kaders waren vastgesteld in de ‘Nota Lokale Heffingen 2023-2026’. De geactualiseerde ‘Nota Lokale heffingen 2023-2026’ (G.23.00615) werd in de vergadering van 20 april 2023 door de gemeenteraad vastgesteld.
Nota Lokale Heffingen
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Nota Lokale HeffingenOp 20 april 2023 stelde de raad de Nota Lokale Heffingen 2023-2026 vast. Hiermee heeft de raad het beleidskader aangegeven.
Belastingopbrengsten
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - BelastingopbrengstenIn deze begroting 2027 wordt, in overeenstemming met de ‘Nota Lokale Heffingen 2023-2026’ en in consistentie met het beleid van de afgelopen jaren gekozen voor een zo beperkt mogelijke stijging van de tarieven. Tegelijkertijd dienen ook extra inkomsten te worden genereerd om de begroting sluitend te maken. Dit heeft gevolgen voor de tarieven per 2027.
2027* |
||||
|---|---|---|---|---|
OZB |
8,00% |
|||
Rioolheffing |
7,00% |
|||
Afvalstoffenheffing |
7,00% |
|||
Tabel I. Procentuele stijging tarief / opbrengst per 2027 |
||||
* De meicirculaire en de daarin opgenomen index betreft de basis. |
||||
Gelet op de meicirculaire gemeentefonds die per 2026 is gepresenteerd dient rekening te worden gehouden met 2,9% (prijs bruto binnenlands product) echter, zoals vorenstaand staatje laat zien, stijgt de lastendruk voor 2027 met meer dan 2,9%. Voor de onroerende-zaakbelastingen geldt, dat het tarief stijgt met 5% en vervolgens nog extra met 2,9% omdat het noodzakelijk is om meer inkomsten te genereren. De extra 5% is in lijn met de eerdere besluitvorming tijdens de algemene beschouwingen in 2026, waarbij besloten is de OZB niet vanaf 2026, maar vanaf 2027 met 5% te verhogen. Hoewel voor de riool- alsook voor de afvalstoffenheffing geldt, dat hiervan alle (lees: 100 %) lasten mogen worden ‘doorbelast in het tarief, beperkt onze gemeente de ‘doorbelasting tot afgerond 99,62% respectievelijk 98,05%, waardoor verdere stijgingen van deze tarieven voor de burgers voorkomen kunnen worden.
Belastingsamenwerking Gemeenten en Waterschappen (BsGW)
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Belastingsamenwerking Gemeenten en Waterschappen (BsGW)Per 1 januari 2015 heeft de gemeente Gulpen-Wittem de heffing en inning van de lokale belastingen en de uitvoering van de wet Waardering Onroerende Zaken (WOZ) ondergebracht in de GR Belastingsamenwerking Gemeenten en Waterschappen (BsGW). De heffing van de leges, de marktgelden en de lijkbezorgingsrechten zijn niet uitbesteed. De samenwerking tussen gemeenten en waterschappen biedt mogelijkheden tot een efficiëntere inrichting en uitvoering van de belastingheffing en -inning. Naast deze heffing en inning voert BsGW voor Gulpen-Wittem de kwijtschelding voor de afvalstoffenheffing uit. De bevoegdheden van de gemeenteraad op het gebied van lokaal belastingbeleid en lokale belastingverordeningen zijn door de toetreding tot de BsGW niet gewijzigd. De gemeenteraad blijft bevoegd tot het vaststellen van de verordeningen, de soorten belastingen, de grondslagen voor de belastingen en de tarieven.
1. Onroerendezaakbelastingen
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 1. OnroerendezaakbelastingenDe beleidsuitgangspunten die vastgesteld waren in de Nota Lokale Heffingen waren als volgt:
Nagestreefd wordt dat de ontwikkeling van de WOZ-waarde niet leidt tot extra opbrengst, bovenop de hierboven genoemde indexeringsgrondslag. Bij de jaarlijkse vaststelling van het tarief wordt de gewenste prijsindex (op basis van stijging van het bruto binnenlands product voor 2026) zijnde 2,9% gecorrigeerd met de ontwikkeling van de WOZ-waarde. Dit geldt gemeentebreed en niet voor individuele objecten. Los hiervan wordt voorgesteld om een extra verhoging van 5% qua inkomsten onroerendezaakbelastingen door te voeren om zodoende in algemene zin extra inkomsten te genereren. De onroerendezaakbelastingen (OZB) is een zogenaamd algemeen dekkingsmiddel: er is geen relatie tussen de belastingheffing en een bepaalde taak of verleende dienst van / door de gemeente. Over onroerende zaken heft de gemeente de volgende onroerende zaakbelastingen:
· Gebruikersbelasting, betalen alleen degenen die onroerende zaken gebruiken, die niet in hoofdzaak tot woning dienen.
· Eigenarenbelasting legt de gemeente op aan degenen die eigenaar zijn van onroerende zaken (zowel woningen als niet-woningen). De hoogte van de belasting is afhankelijk van de waarde van de onroerende zaak (de WOZ- waarde). De WOZ-waarde van ieder object wordt jaarlijks vastgesteld. De uitvoering van de wet WOZ is opgedragen aan BsGW. De onroerende zaakbelastingen voor 2027 is verschuldigd over de WOZ-waarde met peildatum 1 januari 2026. De indicatieve marktontwikkeling, zoals door de Waarderingskamer is gecommuniceerd betreft 6,6% voor woningen en voor “niet-woningen” wordt de waardeontwikkeling over dezelfde periode gemiddeld geschat op 2,75%. Dit zijn echter gemiddelden voor héél Nederland. De waardeontwikkeling voor woningen en niet-woningen binnen de gemeente Gulpen-Wittem zijn ten tijde van het schrijven van deze begroting nog niet bekend. In onderstaande tabel wordt dan ook voor wat betreft het begrotingsjaar 2027 gerekend met 6,6% voor woningen en 2,75% voor niet-woningen. Omdat de daadwerkelijke waardeontwikkeling pas na de begrotingsbehandeling door de BsGW bekend wordt gemaakt, zal met een separaat raadsvoorstel wat zich richt op belastingen de definitieve tariefstelling voor de OZB aan u worden aangeboden.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
|---|---|---|---|
Woningen |
3.114 |
3.182 |
3.438 |
Niet-woningen gebruikers |
562 |
580 |
640 |
Niet-woningen eigenaren |
870 |
880 |
948 |
Totaal |
4.546 |
4.642 |
5.016 |
Tabel II Opbrengst onroerendezaakbelastingen in € 1.000 |
Voor de heffing in het betreffende belastingjaar (2027) geldt de waarde peildatum 1 januari van het voorafgaande jaar (1 januari 2026). Het tarief van de onroerendezaakbelasting wordt berekend aan de hand van een percentage van de WOZ-waarden. Het tarief wordt voor 2027 gecorrigeerd met het percentage van de stijging of daling van de WOZ-waarde-ontwikkeling, zodat de netto stijging gemiddeld op +/- 2,9% uitkomt: een hogere stijging van de WOZ-waarden wordt gecompenseerd door een lager OZB-tarief (een eventuele daling van de WOZ-waarden betekent een extra stijging van het tarief). Daarnaast is voorgesteld om een extra verhoging door te voeren van 5%.
Deze geprognosticeerde ontwikkeling van de WOZ-waarden in combinatie met de vorige uitgangspunten, resulteert in de tarieven voor de OZB, zoals in de navolgende tabel gepresenteerd:
Belastingjaar |
Belastingjaar |
Belastingjaar |
|
|---|---|---|---|
2025 |
2026 |
2027 |
|
woningen: |
|||
- eigenarenbelasting |
0,12% |
0,11% |
0,11% |
niet-woningen: |
|||
- gebruikersbelasting |
0,30% |
0,30% |
0,32% |
- eigenarenbelasting |
0,39% |
0,38% |
0,41% |
Tabel III ontwikkeling tarief onroerendezaakbelastingen in % van de WOZ-waarde |
|||
De definitieve bepaling van de tarieven voor 2027 wordt gebaseerd op de meest actuele / beschikbare gegevens met betrekking tot de waardeontwikkeling, zoals BsGW deze medio november beschikbaar zal stellen: hierbij blijft het uitgangspunt een toename van + 2,9 % waarbij een grotere stijging van de (gemiddelde) WOZ-waarde wordt gecompenseerd door een lager tarief voor de OZB, een en ander zoals vorenstaand aangegeven met inbegrip van de 5% extra stijging van de inkomsten OZB.
2. Forensenbelasting
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 2. ForensenbelastingDe gemeente heft forensenbelasting van personen die, zonder in de gemeente hoofdverblijf te hebben, er gedurende het jaar meer dan negentig malen nachtverblijf houden of er op meer dan negentig dagen van dat jaar voor zichzelf of hun gezin een gemeubileerde woning beschikbaar houden.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
||
|---|---|---|---|---|
Forensenbelasting |
85 |
84 |
86 |
|
Tabel IV Opbrengst forensenbelastingen in € 1.000 |
Per 2025 is de belastingverordening voor de forensenbelasting verder aangepast. Gekozen is dan ook om meer een relatie te leggen tussen het gemis van de inkomsten qua gemeentefonds. Verder wordt nog steeds rekening gehouden met de stijging van het bruto binnenlands product en het daarmee gepaarde stijgingspercentage van 2,9%. Nu de exacte doorwerking op het gebied van de WOZ waarde nog niet bekend is wordt voor nu rekening gehouden met de stijging van 2,9%. Ten tijde van het belastingvoorstel zal dit onderdeel meer op detail worden toegelicht.
3. Toeristenbelasting
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 3. ToeristenbelastingBij de voorbereiding van de begroting 2027 is door het college voorgesteld om de tarieven voor toeristenbelasting (extra) te verhogen om zodoende inkomsten te genereren in breedste zin. Het tarief voor toeristenbelasting 2027 ten opzichte van 2026 wordt niet verhoogd en blijft € 3,00 per overnachting voor de overige verblijven. Het tarief voor camping/kampeerboerderij wordt ook niet verhoogd en blijft € 2,65.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
||
|---|---|---|---|---|
Toeristenbelasting |
2.447 |
2.870 |
2.870 |
|
Tabel V Opbrengst toeristenbelasting in € 1.000 |
||||
4. Rioolheffing
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 4. RioolheffingDe beleidsuitgangspunten voor de rioolheffing zijn als volgt:
- De uitvoering van het Waterprogramma Gulpen-Wittem 2023 - 2027 wordt bekostigd vanuit de rioolheffing, waarbij voortdurend de aandacht gericht blijft op kostenbesparing om de verhoging van de tarieven te minimaliseren.
- Jaarlijks zal bij de aanbieding van de begroting worden geadviseerd over een aanpassing van de tarieven.
Rioolheffing wordt geheven van eigenaren en gebruikers van een perceel van waaruit water (direct of indirect) op de gemeentelijke riolering wordt afgevoerd dan wel belang heeft bij de nakoming van de gemeentelijke zorgplichten voor stedelijk afvalwater-, hemel- en grondwater. Onderstaande tabel VI geeft inzicht in de opbouw van de lasten en de baten uit de heffing voor de rioolheffing en het dekkingspercentage; dit is een mate waarin de baten bijdragen in de totale lasten, die de gemeente maakt in het kader van de rioolheffing; wettelijke voorschriften bepalen dat de gemeentelijke baten in beginsel structureel niet hoger mogen zijn dan de lasten.
Specificatie |
Begroting 2026 |
Begroting 2027 |
Salariskosten + overhead |
645 |
665 |
Afschrijvingskosten |
644 |
741 |
Rentekosten |
718 |
770 |
Uitbestede werkzaamheden |
351 |
362 |
Extracomptabele bijtelling BTW |
218 |
241 |
Energiekosten en ICT kosten |
42 |
43 |
Betaalde belastingen-bijdrage GR |
72 |
58 |
Kosten riolering (totaal) |
2.690 |
2.880 |
Opbrengsten rioolheffing |
2.685 |
2.869 |
Totaal |
99,80% |
99,62% |
Tabel VI Dekking Rioolheffing in € 1.000 |
||
Alle rioolinvesteringen en onderhoud aan het riool zijn gebaseerd op het in 2022 door de Raad vastgestelde Waterprogramma Gulpen-Wittem 2023–2027. Op basis van een meerjarige doorrekening (waarbij salariskosten + overhead, rentelasten en energiekosten stijgen) wordt een dekkingsgraad tussen de 96% en 99% gehaald. De tekorten die hierdoor tussen de 1% en 4% liggen, kunnen gedekt worden uit de voorziening riolering. Voor een geprognotiseerd verloop van deze voorziening, zie hoofdstuk 2, paragraaf 2.5 van deze begroting.
2025 |
2026 |
2027 |
|
|---|---|---|---|
woningen |
314 |
330 |
353 |
niet-woningen |
624 |
655 |
701 |
grootwaterverbruikers |
1.790 |
1.880 |
2012 |
Tabel VII Tarief rioolheffing in € 1 |
5. Reinigingsheffingen
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 5. ReinigingsheffingenDe beleidsuitgangspunten zijn als volgt:
- Op begrotingsbasis wordt gestreefd naar 100% kostendekkende tarieven. Hierbij prevaleert kostenbeheersing boven tariefsverhogingen;
- Overschotten en tekorten op rekeningbasis worden verrekend met de Voorziening Afvalverwijdering;
- Jaarlijks zal bij de aanbieding van de begroting worden geadviseerd over een aanpassing van de tarieven;
- Continueren van de vermindering van afvalstoffenheffing wegens medische indicatie.
Onze gemeente kent twee reinigingsheffingen: de afvalstoffenheffing en de reinigingsrechten.
De afvalstoffenheffing wordt geheven van degene die in de gemeente feitelijk gebruik maakt van een perceel ten aanzien waarvan huishoudelijke afvalstoffen worden ingezameld. De inwoners betalen afvalstoffenheffing niet alleen voor het ophalen van huishoudelijk afval, maar ook voor het gebruik mogen maken van het milieupark. Deze betreft een gemeentelijke taak. Anders is het voor de reinigingsrechten: dit betreft géén wettelijke gemeentelijke taak en deze worden geheven van bedrijven waarvoor de gemeente op verzoek afvalstoffen inzamelt.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
|---|---|---|---|
Kosten inzameling en verwerking |
1.945 |
2.291 |
2.454 |
Overhead |
11 |
27 |
30 |
Kosten (totaal) |
1.956 |
2.318 |
2.474 |
Opbrengsten |
2.027 |
2.317 |
2.425 |
Dekkingspercentage |
103,66% |
99,92% |
98,05% |
Tabel VIII. Dekking reinigingsheffingen in € 1.000 |
|||
In de vorenstaande tabel staan de baten en lasten en het dekkingspercentage met betrekking tot de reinigingsheffingen. De stijging van de kosten voor inzameling en verwerking, wordt veroorzaakt door een hogere bijdrage aan de RD4. De stijging van kosten bij de RD4 zijn voornamelijk hogere salariskosten en verwerkingskosten. Bij een tariefstijging van 7,0% wordt een dekkingspercentage van 98,05% gehaald. De resterende 1,95% (ad. € 48.222) kunnen gefinancierd worden uit de voorziening afvalstoffenheffing. Voor een verloop van de voorziening afvalstoffenheffing, zie hoofdstuk 2, paragraaf 2.5 van deze begroting.
Invoering volume / frequentiesysteem
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Invoering volume / frequentiesysteemPer 1 januari 2018 is in de gemeente Gulpen-Wittem voor de afvalstoffenheffing en de reinigingsrechten het zogenaamde “Diftar” ingevoerd. Diftar staat voor gedifferentieerd afvaltarief. In Gulpen-Wittem bestaat de heffing uit een vast deel, gebaseerd op een vast bedrag (het vastrecht) en een variabel deel, gebaseerd op het aantal aanbiedingen van de restafvalcontainer. Binnen de gemeente wordt per huishouden het aantal aanbiedingen geregistreerd van de restafvalcontainer. Hoe meer aanbiedingen c.q. ledigingen van de restafvalcontainer, hoe hoger het variabele deel van de afvalstoffenheffing is. Omgekeerd levert een betere afvalscheiding en het aanbieden van minder restafval een lagere variabele afvalstoffenheffing op.
Afvalbeleid
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - AfvalbeleidBij het volume / frequentiesysteem geldt voor de afrekening met de burger naast een vast tarief per aansluiting een tarief voor het aanbieden van restafval in minicontainers.
De gehanteerde beleidsuitgangspunten zijn als volgt:
- Beleidsmatig is ervoor gekozen dat het variabele (ledigings-) tarief voor het aanbieden van gft-afval, € 0,00 bedraagt, dit ter stimulering van het gescheiden inzamelen van gft-afval;
- Het vaste tarief bestaat uit een gedeelte ter dekking van de kosten die Rd4 maakt alsook voor de kosten die de gemeente maakt;
- Met de inkomsten van de variabele tarieven worden de verwerkingskosten voor gft- en restafval afgedekt. Zijn de begrote inkomsten uit de variabele heffing hoger dan de kosten voor de verwerking van het ingezamelde gft-restafval, dan kan de gemeente dit bedrag in mindering brengen op de vaste kosten. Hierdoor daalt het vaste tarief;
- Zowel het vaste- als het variabele tarief worden door de BsGW opgelegd en geïnd. Rd4 draagt zorg voor de registratie van de inzamelmiddelen en ledigingen op adresniveau.
2026 |
2027 |
||
|---|---|---|---|
Vast tarief per perceel per belastingjaar: |
|||
Eenpersoonshuishouden |
218,1 |
233,4 |
|
Meerpersoonshuishouden |
303,6 |
324,9 |
|
Recreatiewoning of 2e woning |
303,6 |
324,9 |
|
Het vaste tarief wordt als volgt vermeerderd per lediging: |
|||
Container restafval 140 liter |
10,8 |
10,8 |
|
Container gft-afval 140 liter |
0 |
0 |
|
Container gft-afval 240 liter |
0 |
0 |
|
Voor huishoudens die zijn aangewezen op een verzamelcontainer wordt het vaste tarief vermeerderd per aanbieding van maximaal 60 liter huishoudelijke afvalstoffen. |
3,3 |
3,3 |
|
Tabel IX Tarief reinigingsheffingen 2025 en 2026 in € |
|||
6. Lijkbezorgingrechten
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 6. LijkbezorgingrechtenDe beleidsuitgangspunten werden in de nota ‘Lokale Heffingen 2023-2026’ opnieuw geformuleerd. Op basis van de Verordening Lijkbezorgingsrechten Gulpen-Wittem worden rechten geheven voor het gebruik van de begraafplaats en over de door de gemeente verleende diensten in verband met de begraafplaats. De rechten worden geheven van degene op wiens aanvraag dan wel ten behoeve van wie de dienst wordt verricht of van degene die van de diensten gebruik maakt.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
|---|---|---|---|
Lasten begraafplaats |
34 |
37 |
38 |
Overhead en kapitaallasten |
4 |
4 |
5 |
Baten lijkbezorgingsrechten |
18 |
30 |
22 |
Dekkingspercentage |
47% |
73% |
51% |
Tabel X Dekking lijkbezorgingrechten in € 1.000 |
Zoals uit vorenstaande opstelling blijkt, wordt slechts deels dekking gevonden in de tarieven van de lijkbezorgingsrechten ter dekking van de jaarlijkse totale gemeentelijke lasten.
7. Marktgelden
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 7. MarktgeldenDe beleidsuitgangspunten zijn in de nota ‘Lokale Heffingen 2023-2026’ opnieuw geformuleerd. Onder de naam “marktgelden” wordt in de gemeente Gulpen-Wittem een recht geheven voor het innemen van een standplaats op het daartoe aangewezen marktterrein gedurende de voor de markt bestemde tijd. Het marktgeld wordt geheven van degene die de plaats op het marktterrein inneemt voor het plaatsen, uitstallen of verkopen van goederen en voorwerpen.
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
|---|---|---|---|
Lasten houden van markten |
32 |
36 |
31 |
Overhead |
23 |
43 |
44 |
Opbrengsten marktgelden |
9 |
8 |
8 |
Dekkingspercentage |
16% |
11% |
11% |
Tabel XI Dekking marktgelden in € 1.000 |
De heffing gebeurt volgens de “Marktgeldenverordening Gulpen-Wittem”. Hieronder zijn de nieuwe tarieven per 2027 weergegeven. Uitgegaan wordt van een stijging van de tarieven met 2,9%.
Belastingjaar 2025 |
Belastingjaar 2026 |
Belastingjaar 2027 |
|
|---|---|---|---|
Weekmarkt Gulpen |
|||
Vaste standplaats |
€ 1,87 per marktdag |
€ 1,91 per marktdag |
€ 1,96 per marktdag |
Dagplaats |
€ 10,00 per marktdag |
€ 10,26 per marktdag |
€ 10,55 per marktdag |
Per strekkende meter front |
+ 1,25 per m |
+ 1,28 per m |
+ 1,28 per m |
Weekmarkt Epen/Mechelen |
|||
Vaste standplaats |
€ 1,87 per marktdag |
€ 1,91 per marktdag |
€ 1,96 per marktdag |
Dagplaats |
€ 5,84 per marktdag |
€ 5,99 per marktdag |
€ 6,16 per marktdag |
Per strekkende meter front |
+ 0,73 per m |
+ 0,74 per m |
+ 0,76 per m |
Tabel XII Tarief marktgelden in € 1 |
8. Leges
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 8. LegesOnder de naam ”leges” wordt een aantal verschillende rechten geheven voor, door of vanwege het gemeentebestuur verstrekte diensten. Hieronder zijn de belangrijkste leges vermeld, namelijk de opbrengsten voor hoofdstuk 1 (algemene dienstverlening), hoofdstuk 2 (dienstverlening en besluiten in het kader van de Omgevingswet) en hoofdstuk 3 (dienstverlening vallen onder de dienstenrichtlijn en niet vallend onder hoofdstuk 2). Per 2027 kan het geheel als volgt nader worden uitgesplitst:
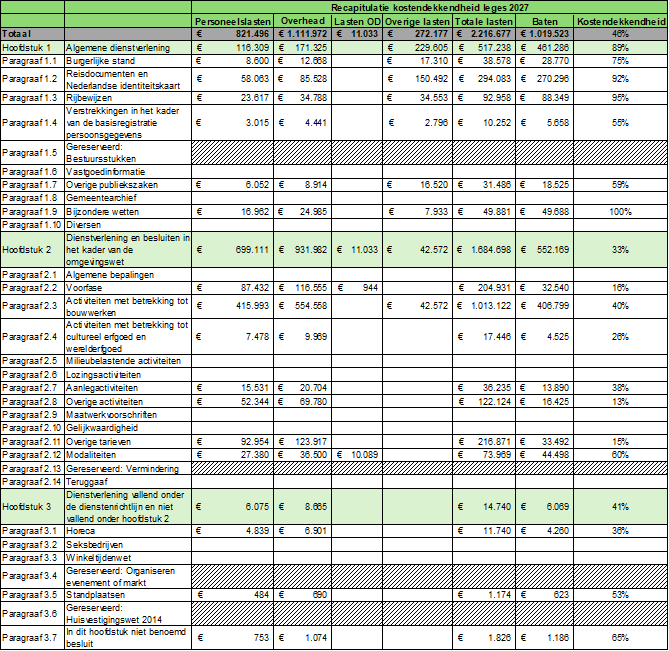
Tabel XIII leges
De kostendekkendheid komt integraal uit op 46% en daarmee wordt voldaan aan de opbrengstlimiet (maximaal 100%).
9. Kwijtschelding en reductie afvalstoffenheffing
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 9. Kwijtschelding en reductie afvalstoffenheffingMet ingang van 1 januari 2018 is de "Regeling kwijtschelding afvalstoffenheffing" van toepassing. Op grond van deze regeling kan onder bepaalde voorwaarden kwijtschelding worden verleend voor de afvalstoffenheffing. Voor de overige heffingen in de gemeente Gulpen-Wittem zijn geen regelingen voor kwijtschelding. Op de regeling kwijtschelding afvalstoffenheffing zijn bij het beoordelen van aanvragen de normen en bepalingen, zoals vastgelegd in de Uitvoeringsregeling Invorderingswet 1990, overeenkomstig van toepassing, met dien verstande dat voor de kosten van bestaan wordt gehanteerd 100% van de bijstandsuitkeringen voor de categorie waartoe de belastingplichtige hoort. De kwijtschelding van de afvalstoffenheffing is van toepassing op het vast en het variabel deel van de gemeentelijke belasting zoals genoemd in de tarieventabel behorende bij de “Verordening afvalstoffenheffing en reinigingsrechten Gulpen-Wittem.”
Voor het vaste deel kan kwijtschelding worden verkregen tot 100% van het tarief conform tarieventabel. Het variabel deel is de belasting van € 10,80 berekend per lediging van de container bestemd voor fijn huishoudelijk restafval. Hiervoor kan kwijtschelding worden verleend tot een maximum van € 75,60 per jaar. Dit komt neer op 7 ledigingen per jaar. De uitvoering van de heffing, invordering en de kwijtschelding afvalstoffenheffing is ondergebracht bij de Gemeenschappelijke Regeling Belastingsamenwerking Gemeenten en Waterschappen (GR BsGW). Voor 2027 en volgende jaren wordt een bedrag van € 55.000 aan kwijtschelding geraamd.
Vermindering van afvalstoffenheffing wegens medische indicatie
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - Vermindering van afvalstoffenheffing wegens medische indicatieIn de verordening afvalstoffenheffing en reinigingsrechten Gulpen-Wittem is nog steeds (evenals voorgaande jaren) een bepaling opgenomen voor vermindering van afvalstoffenheffing wegens medische indicatie. Op grond van deze verordening bestaat de mogelijkheid voor belastingplichtigen om vermindering aan te vragen voor het vaste of het variabele deel van de afvalstoffenheffing. Men komt voor vermindering in aanmerking indien een belastingplichtige of een huisgenoot vanwege een chronische ziekte of handicap extra medisch afval moet aanbieden aan de gemeentelijke inzameldienst. Voorgesteld wordt deze reductie te continueren in de verordening van 2027. De vermindering bedraagt 60% van de totaal verschuldigde belasting als gevolg van het aantal aangeboden ledigingen restafval, met een maximum van € 63,00 per belastingjaar 2027.
10. Geraamde inkomsten / meerjarenraming
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 10. Geraamde inkomsten / meerjarenraming
Baten |
Rekening |
Begroting |
||||
|---|---|---|---|---|---|---|
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
60.061/062 Onroerende-zaakbelasting |
4.546 |
4.642 |
5.027 |
5.162 |
5.312 |
5.466 |
OZB woning eigenaar |
3.114 |
3.182 |
3.438 |
3.538 |
3.641 |
3.746 |
OZB niet-woning eigenaar/gebruiker |
1.432 |
1.460 |
1.588 |
1.624 |
1.671 |
1.720 |
OZB niet-woning gebruiker |
||||||
67.020 rioolheffing |
2.552 |
2.685 |
2.874 |
3.074 |
3.289 |
3.289 |
Heffing huishoudens |
2.200 |
2.318 |
2.481 |
2.654 |
2.840 |
2.840 |
Heffing producenten |
352 |
367 |
393 |
420 |
449 |
449 |
67.030 afvalstoffen en reinigingsrecht |
2.232 |
2.317 |
2.411 |
2.509 |
2.612 |
2.612 |
63.040 toeristenbelasting |
2.447 |
2.870 |
2.870 |
2.870 |
2.870 |
2.870 |
6.37.00 leges |
810 |
753 |
983 |
983 |
983 |
983 |
leges Publiekszaken |
324 |
345 |
412 |
412 |
412 |
412 |
leges Omgevingswet |
471 |
396 |
552 |
552 |
552 |
552 |
leges Parkeren / APV |
15 |
12 |
19 |
19 |
19 |
19 |
63.030 marktgelden |
8 |
8 |
8 |
8 |
8 |
8 |
63.040 forensenbelasting |
85 |
84 |
86 |
89 |
92 |
94 |
67.050 lijkbezorgingsrechten |
18 |
30 |
22 |
22 |
22 |
22 |
Totaal |
12.698 |
13.389 |
14.281 |
14.717 |
15.188 |
15.344 |
De in grijs weergegeven rubrieken en bedragen zijn een specificatie van het betreffende taakveld |
||||||
en worden als zodanig uiteraard niet meegenomen in de telling, aangezien zou leiden tot dubbeltellingen |
||||||
Tabel XIV Totaaloverzicht belastingbaten 2027 e.v. * € 1.000 |
||||||
11. Lokale lastendruk
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 11. Lokale lastendrukOm een beeld te krijgen van de ontwikkeling van de lokale lastendruk zijn de belastingen in ogenschouw genomen die elke inwoner in elk geval moet betalen. Het gaat om de OZB, de afvalstoffenheffing en de rioolheffing. Verder is uitgegaan van een gezin van drie personen (meerpersoonshuishouden). Voor de afvalstoffenheffing is uitgegaan van 12 ledigingen per jaar. De bedragen zijn afgerond op één euro.
Tabel XV Lokale lastendruk huurders (% stijging/daling t.o.v. voorgaand jaar) |
||
|---|---|---|
2026 |
2027 |
|
Afval vast |
304 |
325 |
Afval variabel |
130 |
130 |
Totaal |
434 |
455 |
Stijging/daling |
4,60% |
Tabel XVI Lokale lastendruk eigenaren (% stijging/daling t.o.v. voorgaand jaar) |
||
|---|---|---|
2026 |
2027 |
|
OZB |
443 |
451 |
riool |
330 |
353 |
afval |
434 |
455 |
Totaal |
1.207 |
1.259 |
Stijging/daling |
4,30% |
|
Voor de WOZ-waarde ontwikkeling in 2027 is uitgegaan van een verwachte waardestijging van |
||
6,6% voor woningen en 2,75% voor niet-woningen. BsGW maakt de definitieve waardeontwikkeling medio november bekend. |
12. Vergelijking lastendruk 2025 provinciaal gemiddelde en lijn-50 gemeenten
Terug naar navigatie - Paragraaf 1 - Lokale heffingen - 12. Vergelijking lastendruk 2025 provinciaal gemiddelde en lijn-50 gemeentenIn de tabellen XVII en XVIII is de lokale belastingdruk 2026 opgenomen voor huurders en woning-eigenaren van de gemeente Gulpen-Wittem. Tevens zijn ter vergelijk de gegevens van de omliggende lijn-50 gemeenten en de gemiddelde lastendruk van de provincie Limburg opgenomen.
Bron: Provincie Limburg, Belastingoverzicht 2026 (maart 2026) |
|||||
|---|---|---|---|---|---|
Tabel XVII Vergelijk lokale lastendruk 2026 huurders regio; gemiddelden in Limburg in € 1 |
|||||
Provincie Limburg |
Lijn 50 |
Lijn 50 |
Lijn 50 |
||
Huurders |
Gemiddeld |
Gulpen-Wittem |
Eijsden-Margraten |
Vaals |
|
Totaal |
437 |
453 |
371 |
578 |
Tabel XVIII Vergelijk lokale lastendruk 2026 woningeigenaren regio; gemiddelden in Limburg in € 1 |
|||||
|---|---|---|---|---|---|
Bron: |
Provincie Limburg |
Provincie Limburg |
Provincie Limburg |
Provincie Limburg |
|
Eigenaren |
Gemiddelde provincie |
Lijn-50 Gulpen-Wittem |
Lijn-50 Eijsden-Margraten |
Lijn-50 Vaals |
|
OZB-tarief |
0,11% |
0,11% |
0,11% |
0,12% |
|
WOZ-Waarde |
347.212 |
392.268 |
450.797 |
257.208 |
|
OZB-aanslag |
386 |
445 |
482 |
296 |
|
Riool |
254 |
330 |
319 |
270 |
|
Afval |
340 |
433 |
371 |
482 |
|
Totaal |
980 |
1.208 |
1.172 |
1.048 |
Paragraaf 2 - Weerstandsvermogen en Risicobeheersing
Terug naar navigatie - - Paragraaf 2 - Weerstandsvermogen en RisicobeheersingDe paragraaf weerstandsvermogen en risicobeheersing weerspiegelt halfjaarlijks in welke mate het vermogen van de gemeente Gulpen-Wittem toereikend is om in de toekomst mogelijke financiële tegenvallers op te vangen zonder dat het gemeentelijk beleid daarvoor noodzakelijkerwijs aangepast moet worden. Door de financiële risico’s te beheersen en het weerstandsvermogen hierop af te stemmen, wordt normaliter voorkomen dat de gemeente door elke nieuwe financiële tegenvaller gedwongen wordt tot het nemen van substantiële bezuinigingsmaatregelen. Om het weerstandsvermogen zorgvuldig te kunnen beoordelen, is het noodzakelijk om de aanwezige gemeentelijke weerstandscapaciteit volledig in samenhang te analyseren met zowel de omvang van de gemeentelijke risico’s alsook de achtergrond van de gemeentelijke risico’s.
Het kader voor een gemeentelijk beleid
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Het kader voor een gemeentelijk beleidHet kader voor een gemeentelijk beleid voor het weerstandsvermogen en de risicobeheersing wordt door het Besluit Begroting en Verantwoording (BBV) gevormd. Het Besluit Begroting en Verantwoording schrijft voor dat de beleidslijnen met betrekking tot relevante beheersmatige aspecten in afzonderlijke paragrafen worden vastgelegd, waaronder het weerstandsvermogen (art. 9. en art. 26. BBV). Het Besluit Begroting en Verantwoording definieert het weerstandsvermogen als volgt:
Het weerstandsvermogen bestaat uit de relatie tussen:
- de weerstandscapaciteit: dit zijn de middelen en mogelijkheden, waarover de gemeente beschikt of kan beschikken om niet-begrote kosten te dekken;
- alle risico's, waarvoor geen maatregelen zijn getroffen en die voor de gemeente van materiële betekenis kunnen zijn in relatie tot de financiële positie (art 11 BBV).
Volgens het Besluit Begroting en Verantwoording bevat de paragraaf weerstandsvermogen minimaal:
- een inventarisatie van de weerstandscapaciteit;
- een inventarisatie van de risico's;
- het beleid omtrent de weerstandscapaciteit en de risico's.
Een praktische toelichting voor de toepassing van dit wettelijk kader door de gemeente Gulpen-Wittem heeft het ministerie van Binnenlandse Zaken en Koninkrijksrelaties (BZK) beschikbaar gesteld in de vorm van de Handreiking duale begroting. Deze handreiking laat zien hoe de gemeentelijke begroting en de daaropvolgende jaarrekening goed op de rolverdeling tussen raad en college in het duale tijdperk zouden moeten kunnen aansluiten. Dit geldt eveneens voor de kaderstelling en de uitvoering met betrekking tot het weerstandsvermogen in het duale tijdperk.
Door het aanwenden van de twee onderstaande methoden kan een gemeente invulling geven aan zowel de kaderstelling alsook de uitvoering van het weerstandsvermogen:
Methode 1. De paragraaf weerstandsvermogen bevat zowel de beleidsmatige kaderstelling alsook de uitvoering ervan.
Methode 2. Een aparte nota voor de beleidsmatige kaderstelling en in de paragraaf weerstandsvermogen de planning en verantwoording van de uitvoering, de voortgang en een beoordeling van de actualiteit van het beleidsmatige kader.
De gemeente Gulpen-Wittem maakt structureel gebruik van bovenstaand genoemde methode 2.
Beschikbare weerstandscapaciteit
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Beschikbare weerstandscapaciteitDe (beschikbare) weerstandscapaciteit is de verzamelnaam voor de beschikbare bronnen waaruit de niet-voorziene financiële tegenvallers bekostigd kunnen worden. Het gaat hierbij om de financiële buffers die vrijgemaakt kunnen worden in het eigen vermogen respectievelijk de gemeentelijke exploitatie om kosten, die zowel zonder enige financiële dekking alsook onverwacht én substantieel zijn, te dekken zonder dat dit gevolgen heeft voor zowel het bestaande beleid alsook de uitvoering van de huidige taken door de gemeente Gulpen-Wittem.
De functie van weerstandscapaciteit
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - De functie van weerstandscapaciteitDe weerstandscapaciteit kan op 2 manieren worden ingezet:
- De weerstandscapaciteit wordt gebruikt om structurele tegenvallers met meerjarige effecten af te dekken.
- De weerstandscapaciteit wordt gebruikt om incidentele tegenvallers met uitsluitend effecten voor het lopende jaar af te dekken.
Primair wordt de weerstandscapaciteit gerelateerd aan financiële risico’s die zich in het desbetreffend lopende jaar kunnen voordoen. De meerjarige effecten van structurele tegenvallers worden betrokken in de politieke besluitvorming bij de eerstvolgende behandeling van de gemeentelijke begroting.
Incidentele versus structurele weerstandscapaciteit
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Incidentele versus structurele weerstandscapaciteitTen behoeve van het inzicht in het duurzame karakter van het vermogen teneinde financiële tegenvallers te kunnen opvangen, wordt expliciet onderscheid gemaakt in incidentele weerstandscapaciteit en structurele weerstandscapaciteit. De incidentele weerstandscapaciteit is het vermogen om calamiteiten eenmalig op te kunnen vangen zonder dat dit invloed heeft op de voortzetting van de gemeentelijke taken. Kort samengevat zijn dit de direct beschikbare en zodoende onmiddellijk aan te wenden middelen voor financiële tegenvallers. De structurele weerstandscapaciteit betreft de financiële middelen die structureel ingezet kunnen worden om financiële tegenvallers in de lopende exploitatie op te vangen zonder dat dit bij de gemeente Gulpen-Wittem ten koste gaat van de uitvoering van bestaande taken.
De componenten van weerstandscapaciteit
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - De componenten van weerstandscapaciteitDe gemeente Gulpen-Wittem hanteert, zoals in gemeenteland alom gebruikelijk is, als onderdeel van de beschikbare structurele en incidentele weerstandscapaciteit de volgende componenten:
Structurele weerstandscapaciteit:
- onbenutte belastingcapaciteit;
- onvoorzien;
- resultaat na bestemming.
Incidentele weerstandscapaciteit:
- vrij aanwendbare deel van de algemene reserve;
- stille reserves.
Stille reserves behoren over het algemeen tot de weerstandscapaciteit, voornamelijk wanneer sprake is van verhandelbare activa. Bij een verkoop van activa (bijvoorbeeld gemeentelijke gebouwen) is doorgaans sprake van een verschil tussen de boekwaarde en de marktwaarde (de verkoopprijs), te weten een zogenaamde boekwinst of -verlies. De positieve nog niet gerealiseerde c.q. ongerealiseerde verschillen tussen de huidige boekwaarden en de actuele marktwaarden vormen de zogenaamde stille reserves die uiteindelijk bij een verkoop definitief tot uitdrukking gaan komen. Er zijn verschillende elementen bepalend voor de aanwezigheid respectievelijk de hoogte van stille reserves. De keuze van de toegepaste afschrijvingsperiode heeft grote invloed op de hoogte van de boekwaarde van vaste activa. Door activa in een korte periode af te schrijven, zal de boekwaarde van de activa sneller verminderen terwijl de economische waarde tegelijkertijd veel minder daalt. Daarnaast wordt de marktwaarde sterk beïnvloed door het wel of niet courant zijn van de activa en de specifieke onderhoudssituatie. Bij de gemeente Gulpen-Wittem wordt geen rekening gehouden met eventuele stille reserves. De post stille reserves wordt zodoende structureel op € 0 bepaald.
De bestemmingsreserves worden niet tot het weerstandsvermogen gerekend. Deze reserves kennen reeds een min of meer definitieve bestemming. Inzet van de gemeentelijke bestemmingsreserves zou een aanpassing van het beleid vereisen.
Beschikbare weerstandscapaciteit gemeente Gulpen-Wittem
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Beschikbare weerstandscapaciteit gemeente Gulpen-WittemDe toepassing van bovenstaand genoemde uitgangspunten met betrekking tot de beschikbare weerstandscapaciteit maakt dat de weerstandscapaciteit van de gemeente Gulpen-Wittem er als volgt uit ziet:
Bedragen in € 1.000 |
Begroting 2027 |
Begroting 2026 |
Begroting 2025 |
Rekening 2024 |
|---|---|---|---|---|
Structurele weerstandscapaciteit: |
||||
Onbenutte belastingcapaciteit |
449 |
307 |
138 |
4 |
Onvoorzien |
15 |
15 |
25 |
25 |
Resultaat na bestemming |
596 |
158 |
47 |
997 |
Totaal structurele weerstandscapaciteit |
1060 |
480 |
210 |
1.026 |
Incidentele weerstandscapaciteit: |
||||
Vrij aanwendbare deel van de algemene reserves |
9.315 |
7.918 |
6.433 |
6.433 |
Stille reserves |
0 |
0 |
0 |
0 |
Totaal incidentele weerstandscapaciteit |
9.315 |
7.918 |
6.433 |
6.433 |
Totaal beschikbare weerstandscapaciteit |
10.375 |
8.398 |
6.606 |
7.459 |
Risico’s en benodigde weerstandscapaciteit
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Risico’s en benodigde weerstandscapaciteitVoor het begrip risico wordt de volgende definitie gehanteerd: “Een mogelijke gebeurtenis met een negatief gevolg voor de gemeente Gulpen-Wittem”.
Het manifesteren van een risico kan ertoe leiden dat de nagestreefde realisatie van de doelstellingen van de gemeente Gulpen-Wittem (uitvoeren van de geplande programma’s met bijbehorende producten en activiteiten) in mindere mate dan wel in het geheel niet haalbaar is. Het is derhalve van belang dat de doelstellingen van de programma’s in de begroting eenduidig en goed meetbaar i.c. ‘smart’ zijn vastgelegd én in voldoende mate (intern) bekend zijn.
Risico’s kunnen onderverdeeld worden in structurele en incidentele risico’s en in externe en interne risico’s.
Structurele risico’s zijn risico’s die zich uitstrekken over meerdere jaren.
Incidentele risico’s zijn risico’s die zich normaliter slechts een keer in een bepaald jaar voordoen. Over het algemeen betreft het hierbij voornamelijk risico’s met financiële aspecten.
Externe risico’s komen vooral voort uit de omgeving van de gemeente Gulpen-Wittem. Dit betreft bijvoorbeeld economische ontwikkelingen, ontwikkelingen op de arbeidsmarkt, wijzigingen in de wet- en regelgeving, maar ook natuurgeweld en beïnvloeding van / door belanghebbende.
Interne risico’s moeten doorgaans gezocht worden op de volgende vlakken:
- organisatorisch (bijvoorbeeld: integriteit, procesmanagement, klachtenafhandeling);
- arbeid (bijvoorbeeld: arbeidsomstandigheden, bezetting, kwaliteit, competenties);
- financieel (bijvoorbeeld: debiteuren, treasury, garantstellingen, activabeleid);
- informatie (bijvoorbeeld: communicatie, juistheid, volledigheid en tijdigheid, post / archief);
- imago (bijvoorbeeld: gemeente, politiek / bestuurlijk);
- milieu (bijvoorbeeld: verontreiniging, vergunningen);
- product (bijvoorbeeld: tijdige realisatie, kostenoverschrijdingen);
- juridische aansprakelijkheid (bijvoorbeeld: onderhoudsplicht bij wegen, speelvoorzieningen e.d., planschade);
- proces (bijvoorbeeld: naleving procedures, inkoop en aanbesteding, projectmanagement);
- materieel (bijvoorbeeld: gebruik, onderhoud, beschikbaarheid, afschrijving).
Om te kunnen bepalen naar welke risico’s binnen de gemeente de meeste aandacht dient uit te gaan, is aan elk risico een specifieke prioriteit meegegeven. Risico’s die de grootste invloed op het realiseren van de doelstellingen hebben, krijgen vanzelfsprekend de hoogste prioriteit toebedeeld. Voor de prioriteitsbepaling is voor alle geïnventariseerde risico’s een inschatting gemaakt van zowel wat de waarschijnlijkheid is dat een risico zich daadwerkelijk voordoet alsook een inschatting van wat de mogelijke schadeomvang hierbij kan zijn. Op basis daarvan is aan elk risico afzonderlijk een prioriteit gegeven. Voor het prioriteren van de risico’s zijn de volgende stappen gezet:
1. Het omschrijven van de gevolgen in grote lijnen als het genoemde risico zich voordoet;
2. Het schatten van de kans (de waarschijnlijkheid) dat het risico zich voordoet;
De score is toegekend op basis van ervaringen. De subjectiviteit die aan deze inschatting gekoppeld is, is deels ondervangen door de inschatting door meerdere medewerkers tegelijkertijd, geheel onafhankelijk van elkaar, te laten maken en zodoende ook anderen dan uitsluitend de direct betrokkene(n) te betrekken bij het identificeren en actualiseren van risico-informatie. Hierbij wordt de onderstaande scoretabel gebruikt:
Kans |
Score |
|---|---|
Gering (minder als 1 x per 4 jaar) |
1 |
Gemiddeld (ongeveer 1 x per 4 jaar) |
3 |
Hoog (minimaal 1 x per jaar) |
5 |
3. Het bepalen hoe ernstig de gevolgen zijn.
Hiervoor zijn de onderstaande scoringstabellen gebruikt:
Impact op politiek, product of doelstelling |
Score |
|---|---|
Gering |
1 |
Beperkt |
2 |
Groot |
3 |
Financieel gevolg |
Score |
Gering (< 0,1% omzet = < € 30.000) |
1 |
Beperkt (> 0,1% omzet < 0,5 % omzet = |
2 |
Tussen € 30.000 en € 150.000) |
|
Groot (> 0,5 % omzet = > € 150.000) |
3 |
4. Het berekenen van de risicoscores:
De risicoscore is per impactcategorie berekend door de kans-score te vermenigvuldigen met de gevolgscore. Hoe hoger de uitkomst, hoe groter het risico. Met deze methode wordt voorkomen dat risico’s met lage financiële gevolgen worden verwaarloosd. Deze risico’s kunnen door een mogelijk hogere kans dat de gebeurtenis zich voordoet alsnog een hogere score (en dus prioriteit) krijgen dan wanneer men zonder deze methode risico’s prioriteert.
5. Het toepassen van een ranking:
Op volgende wijze zijn de risico’s per impactcategorie voorzien van een ranking:
Ranking |
Gevolg |
|---|---|
Score 10 en hoger. |
Hoog risico. |
Als het een financieel risico betreft, dient weerstandsvermogen aanwezig te zijn. |
|
Score hoger dan 5, maar lager dan 10. |
Beperkt risico. |
Als het een structureel financieel risico betreft, wordt dit voor 25% meegeteld voor het aanhouden van een weerstandsvermogen (spreiding over 4 jaar). |
|
Score van 5 en lager |
Gering risico. |
Voor zover het financiële gevolgen betreft, worden die binnen de reguliere bedrijfsvoering geacht gedragen te kunnen worden. |
In de navolgende tabellen wordt het risicoprofiel van de gemeente Gulpen-Wittem, dat de basis voor zowel de beheersing van de essentiële risico’s alsook het bepalen van de behoefte aan weerstandscapaciteit voor de financiële risico’s vormt, aangevuld met de benodigde weerstandscapaciteit per afzonderlijk risico.
Risico’s met een hoge kans van voordoen:
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Risico’s met een hoge kans van voordoen:Incidenteel |
||||||
|---|---|---|---|---|---|---|
RISICO |
VEROORZAKENDE GEBEURTENIS |
Risico-score (kans x impact) |
Prognose bruto bedrag |
benodigde weerstands-capaciteit in € (financiële risico's) |
I / S |
PROGRAMMA / paragraaf |
Financieel |
||||||
Beveiligingsincidenten i.h.k.v. gemeentelijke Informatieveiligheid |
Vanaf 15 augustus 2026 is de Cyberbeveiligingswet en Baseline Informatiebeveiliging Overheid versie 2 van kracht. Kans op incidenten blijft te allen tijde reëel en het niet voldoen aan de Cyberbeveiligingswet kan boetes met zich meebrengen |
15 |
100.000 |
100.000 |
I |
Paragraaf Bedrijfsvoering |
Doelstellingen op langere termijn niet behalen |
Regelmatig ad-hoc werk |
15 |
100.000 |
100.000 |
I |
Paragraaf Bedrijfsvoering |
Grote financiële nadelen; publicitaire/politieke gevolgen; calamiteit |
Onvoldoende informatievoorziening naar college |
15 |
100.000 |
100.000 |
I |
Paragraaf Weerstandsvermogen |
Stilstand / terugval; de aanwezige kennis verdwijnt |
Door uitval van éénpitters, uitstroom door pensionering, krapte op de arbeidsmarkt, toename van taken en afname van middelen, werkdruk. |
15 |
250.000 |
250.000 |
I |
Paragraaf Bedrijfsvoering |
Extra kosten of claims uit onderhandelingsproces privaatrechtelijke sfeer. |
Onderhandelingsrisico's onvoldoende doordacht en ondervangen |
10 |
50.000 |
50.000 |
I |
Ruimtelijke Ordening en Volkshuisvesting |
Mogelijke sancties vanuit Europa op basis van de Wet Hof |
Door de Wet Hof zijn sancties mogelijk voor gemeenten indien zij gezamenlijk boven hun deel van de Europese norm van 3% uitkomen. Het Rijk kan besluiten (een gedeelte van) de boete door te belasten aan gemeenten. |
10 |
50.000 |
50.000 |
I |
Paragraaf Bedrijfsvoering |
Onjuist genomen besluiten met mogelijke imagoschade en aansprakelijkheidsschade |
Onvoldoende kennis(deling) m.b.t. afdelingsspecifieke bijzondere wet- en regelgeving |
10 |
30.000 |
30.000 |
I |
Algemeen bestuur |
Planschade |
Wijziging bestemmingsplan |
10 |
50.000 |
50.000 |
I |
Ruimtelijke Ordening en Volkshuisvesting |
TOTAAL |
730.000 |
730.000 |
Structureel |
||||||
|---|---|---|---|---|---|---|
RISICO |
VEROORZAKENDE GEBEURTENIS |
Risico-score (kans x impact) |
Prognose bruto bedrag |
benodigde weerstands-capaciteit in € (financiële risico's) |
I / S |
PROGRAMMA / paragraaf |
Financieel |
||||||
Wet Markt en Overheid (op 1 juli 2012 in werking getreden) |
Om onwenselijke concurrentievervalsing te voorkomen, moeten alle overheden zich aan 4 wettelijke gedragsregels houden, te weten kostendoorberekening, bevoordelingsverbod, gegevensgebruik en functiescheiding |
10 |
50.000 |
50.000 |
S |
Paragraaf Weerstandsvermogen |
TOTAAL |
50.000 |
50.000 |
Risico’s met een gemiddelde kans van voordoen
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Risico’s met een gemiddelde kans van voordoenIncidenteel |
||||||
|---|---|---|---|---|---|---|
RISICO |
VEROORZAKENDE GEBEURTENIS |
Risico-score (kans x |
Prognose bruto bedrag |
Benodigde weerstands-capaciteit in € (financiële risico's) |
I |
PROGRAMMA / paragraaf |
impact) |
/ |
|||||
S |
||||||
Financieel |
||||||
Maatschappelijke weerbaarheid n.a.v. geopolitieke ontwikkelingen |
In verband met de geopolitieke ontwikkelingen hebben gemeenten en Veiligheidsregio’s de taak gekregen om een beweging in gang te zetten waarbij de burgers, maatschappelijke organisaties en bedrijven worden voorbereid op uitval van voorzieningen en zich meer bewust worden van de mogelijkheden die zij hebben om zich daar zelf beter op voor te bereiden (i.c. de maatschappelijke weerbaarheid te vergroten). Er zijn hierbij 2 focuspunten:
1 De continuïteit van de eigen organisatie;
2 Het bewust maken van de inwoners en het vergroten van hun weerbaarheid. |
9 |
500.000 |
125.000 |
I |
Algemeen bestuur |
Boete in kader van de Algemene Verordening Gegevensbescherming (AVG) |
Niet nakomen van de verplichtingen en/of overtreding van de beginselen van de AVG |
9 |
250.000 |
62.500 |
I |
Paragraaf Bedrijfsvoering |
Financieel nadeelverzekeringsportefeuille |
Te laag verzekerd bedrag dan wel het geheel ontbreken van een noodzakelijke (tijdelijke dan wel doorlopende) gemeentelijke verzekering in de verzekeringsportefeuille (o.a. door het ontbreken van een eigen gemeentelijk verzekeringsbeleid) |
9 |
200.000 |
50.000 |
I |
Paragraaf Bedrijfsvoering |
Juridische aansprakelijkheid / Aanbestedingsprocedure en schadeclaims / Nieuwe Aanbestedingswet |
Het overtreden van de regels voor Europese aanbesteding, onduidelijke afspraken, ongeschikte / onuitvoerbare gunning / selectiecriteria etc. Aanbestedingstrajecten moeten objectief, transparant en proportioneel zijn; voldoet de uitleg voor een keuze/partij niet aan het gelijkheidsbeginsel of proportionaliteitsprincipe, dan hebben marktpartijen grond voor een juridische procedure. |
9 |
200.000 |
50.000 |
I |
Paragraaf Bedrijfsvoering |
Borgstelling WSW |
Rijk en gemeenten staan beide voor 50% borg bij het niet aan de verplichtingen kunnen voldoen door het Waarborgfonds Sociale Woningbouw |
6 |
50.000 |
12.500 |
I |
Ruimtelijke Ordening en Volkshuisvesting |
Fraude / Integriteitschending |
Uitblijven kwetsbaarheidsanaly-ses;onvoldoende integriteitspreventie of integriteitsbesef |
6 |
90.000 |
22.500 |
I |
Paragraaf Bedrijfsvoering |
Onbevoegd genomen besluiten met mogelijke imago- en/of aansprakelijkheidsschade |
Onvoldoende kennis m.b.t. toepassing gemeenterecht, delegatie en mandatering |
6 |
30.000 |
7.500 |
I |
Algemeen bestuur |
Procedurefouten; gemeente krijgt niet wat ze hebben wil |
Besluitvorming door politieke 'haast' kan invloed hebben op zorgvuldigheid en kwaliteit |
6 |
90.000 |
22.500 |
I |
Ruimtelijke Ordening en Volkshuisvesting |
TOTAAL |
1.500.000 |
375.000 |
Structureel |
||||||
|---|---|---|---|---|---|---|
RISICO |
VEROORZAKENDE GEBEURTENIS |
Risicoscore |
Prognose bruto bedrag |
Benodigde weerstands-capaciteit in € (financiële risico's) |
I |
PROGRAMMA / paragraaf |
(kans x impact) |
/ |
|||||
S |
||||||
Financieel |
||||||
Financieel nadeel open einde regelingen |
Niet begrote ontwikkeling aantal cliënten / kosten voorzieningen |
9 |
150.000 |
37.500 |
S |
Sociale voorziening en maatschappelijke ontwikkelingen |
Risicomanagement |
Ontbreken structureel risicomanagement beheer |
6 |
30.000 |
7.500 |
S |
Paragraaf Weerstandsvermogen |
Invoering vennootschapsbelasting voor gemeenten |
De gemeenten moeten vennootschapsbelasting betalen over de winst die ze met hun ondernemingsactiviteiten maken |
6 |
20.000 |
5.000 |
S |
Paragraaf Bedrijfsvoering |
TOTAAL |
200.000 |
50.000 |
Een confrontatie van de benodigde weerstandscapaciteit in de gemeente Gulpen-Wittem met de beschikbare weerstandscapaciteit geeft het volgende beeld:
Weerstandscapaciteit |
Beschikbaar |
Benodigd |
|||
|---|---|---|---|---|---|
Structureel |
A |
€ 1.059.957 |
B |
€ 100.000 |
|
Incidenteel |
C |
€ 9.315.225 |
D |
€ 1.105.000 |
|
Totaal |
E |
€ 10.375.182 |
F |
€ 1.205.000 |
|
Weerstandsvermogen |
Ratio |
||||
Structureel (A / B) |
10,60 |
||||
Incidenteel (C / D) |
8,43 |
||||
Totaal (E / F) |
8,61 |
||||
Het weerstandsvermogen wordt uitgedrukt in de volgende ratio:
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit / Benodigde weerstandscapaciteit
Gemeentelijk beleid weerstandsvermogen
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - Gemeentelijk beleid weerstandsvermogenMet de vaststelling van de Nota weerstandsvermogen en risicomanagement heeft de gemeenteraad van Gulpen-Wittem het beleidskader betreffende het aanhouden van weerstandsvermogen benoemd. De toepassing van dit beleidskader is gericht op het borgen van de continuïteit van het bestaande beleid en dienstverlening in het geval van substantiële onvoorziene financiële tegenvallers, het borgen van het imago van de gemeente en het beheersen van overige risico’s.
Wat betreft de waarde van de ratio weerstandsvermogen is er sprake van een momentopname, zowel ten aanzien van de beschikbare capaciteit als de benodigde capaciteit. De ratio wordt permanent beïnvloed door de wijziging van risico-informatie (nieuwe besluiten of wijziging van de feitelijke omstandigheden met inherente gevolgen voor de kans of de impact, beheersmaatregelen, de omvang van componenten van de weerstandscapaciteit).
Aan de ratio weerstandsvermogen wordt de volgende betekenis gegeven:
Ratio |
Waardering |
|---|---|
> 2,0 |
Uitstekend |
1,5 – 2,0 |
Ruim voldoende |
1,0 – 1,5 |
Voldoende |
0,8 – 1,0 |
Matig |
0,6 – 0,8 |
Onvoldoende |
< 0,6 |
Ruim onvoldoende |
De gemeente Gulpen-Wittem streeft ernaar om het weerstandsvermogen binnen de bandbreedte van ‘voldoende’ – ‘ruim voldoende’ te houden.
In het geval de overallratio (structureel en incidenteel) van de streefwaarde afwijkt, zullen door het college aan de raad maatregelen voorgesteld worden om uiteindelijk weer op, bovenstaand reeds aangegeven, streefwaarde te komen. Voor de gemeente Gulpen-Wittem kan op basis van het huidige risicoprofiel worden geconcludeerd dat het weerstandsvermogen overall (structureel en incidenteel) met een waarde van 8,61 uitstekend is. Het vermogen om incidentele nadelen op te vangen is met een waarde van 8,43 uitstekend. Het vermogen om structurele nadelen op te vangen op basis van de beschikbare weerstandscapaciteit kan met een waarde van 10,60 op dit moment als uitstekend bestempeld worden.
Zoals eerder verwoord, is de waarde van de ratio weerstandsvermogen een momentopname; zowel ten aanzien van de beschikbare weerstandscapaciteit alsook ten aanzien van de benodigde weerstandscapaciteit. Daarnaast geldt dat de manier van kwantificering van de risico’s over het algemeen tamelijk ruwe inschattingen betreft. Inherent gevolg hiervan is dat de uitkomsten van de analyse een geschatte indicatie van mogelijke tegenvallers weergeven. Doordat de ratio bij voortduring beïnvloed wordt door de toevoeging en/of wijziging van risico-informatie (nieuwe besluiten of feitelijke omstandigheden met gevolgen voor de kans of de impact, beheersmaatregelen, de omvang van componenten van de weerstandscapaciteit) is in het kader van de gemeentelijke financiële weerbaarheid vooral een gedegen vertrouwen in het gemeentelijk meerjarig financieel perspectief bij alle betrokkenen onontbeerlijk.
BBV Indicatoren
In het kader van het BBV is een aantal indicatoren nader gedefinieerd en verplicht gesteld. Deze indicatoren schetsen voor onze gemeente het volgende beeld. Het gaat om de volgende:
Solvabiliteit: dit cijfer geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger dit percentage, hoe gunstiger dit is voor de financiële weerbaarheid van de gemeente.
Grondexploitatie: De boekwaarde van de voorraden grond moet worden terugverdiend bij de verkoop. Kenmerkend voor grondexploitaties is dat de looptijd meerdere jaren is. Naarmate de inkomsten verder in de toekomst liggen, brengt dit meer rentekosten en risico’s met zich mee.
Structurele exploitatieruimte: Dit cijfer helpt mee om te beoordelen welke structurele ruimte een gemeente heeft om de eigen lasten te dragen, of welke structurele stijging van de baten of structurele daling van de lasten daarvoor nodig is. Wanneer dit cijfer negatief is, betekent het dat het structurele deel van de begroting onvoldoende ruimte biedt om de lasten te blijven dragen.
Schuldquote: dit cijfer geeft inzicht in het niveau van de gemeentelijke schuldenlast ten opzichte van de eigen middelen. Het geeft dus een indicatie van de mate waarin de rentelasten en de aflossingen op de exploitatie drukken. Een laag percentage is gunstig. De VNG adviseert om 130% als maximum norm te hanteren en daarboven de schuld af te bouwen
Netto schuldquote: gecorrigeerd voor alle verstrekte leningen: omdat bij leningen onzekerheid kan bestaan of ze allemaal worden terugbetaald, wordt dit kengetal zowel berekend inclusief als exclusief de doorgeleende gelden. Zo wordt duidelijk wat het aandeel van de verstrekte leningen in de exploitatie is en wat dit betekent voor de schuldenlast. Hoe lager deze percentages, hoe beter.
Belastingcapaciteit: De belastingcapaciteit geeft inzicht hoe de belastingdruk zich verhoudt ten opzichte van het landelijk gemiddelde. De ruimte die een gemeente heeft om haar belastingen te verhogen om bijvoorbeeld opgetreden risico’s op te vangen wordt vaak gerelateerd aan de totale woonlasten. Onder de woonlasten worden verstaan de OZB, de rioolheffing en de reinigingsheffing voor een woning met gemiddelde WOZ-waarde in de gemeente.
BBV Indicatoren |
Rekening |
Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
|---|---|---|---|---|---|---|
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Solvabiliteit |
9% |
9% |
12% |
13% |
14% |
18% |
Grondexploitatie |
0% |
0% |
0% |
0% |
0% |
0% |
Structurele exploitatieruimte |
2% |
-1% |
0% |
2% |
2% |
5% |
Schuldquote |
170% |
154% |
137% |
137% |
130% |
117% |
Netto schuldquote |
166% |
149% |
132% |
132% |
126% |
112% |
Belastingcapaciteit * |
122% |
115% |
116%* |
116% |
116% |
116% |
* De belastingcapaciteit voor 2027 e.v. is afgezet tegen de woonlasten in NL over 2026. |
||||||
BBV Indicatoren |
Categorie A
'Minst risicovol' |
Categorie B
'Neutraal' |
Categorie C
'Meest risicovol' |
|||
Signaleringswaarden |
||||||
Solvabiliteit |
>50% |
20-50% |
<20% |
|||
Grondexploitatie |
<20% |
20-35% |
>35% |
|||
Structurele exploitatieruimte |
>0% |
0% |
<0% |
|||
Schuldquote |
<90% |
90-130% |
>130% |
|||
Netto schuldquote |
<90% |
90-130% |
>130% |
|||
Belastingcapaciteit |
<95% |
95-105% |
>105% |
|||
Aansprakelijkstellingen
Terug naar navigatie - Paragraaf 2 - Weerstandsvermogen en Risicobeheersing - AansprakelijkstellingenDe landelijke tendens is dat het aantal schadeclaims toeneemt. Als oorzaken kunnen worden genoemd het Nieuwe Burgerlijk Wetboek (invoering risico aansprakelijkheid), de Algemene Wet Bestuursrecht (aanzienlijke versterking van de positie van de burger ten opzichte van de overheid) en de toenemende mondigheid van de burgers.
De risico’s op het gebied van aansprakelijkstelling kunnen aanzienlijk zijn, zodat het van groot belang is om schadepreventief te werken. Een goed en regelmatig onderhoud van wegen, speeltoestellen etc. (de gemeente beschikt over beheers- c.q. onderhoudsprogramma’s), een klachtenlijn, het nauwkeurig naleven van procedures, adequate behandeling van ingediende bezwaarschriften etc. behoren in het kader van preventief werken tot de aandachtspunten. De gemeente is voor de wettelijke aansprakelijkheid en de bestuurdersaansprakelijkheid verzekerd. Wij kunnen echter niet uitsluiten dat, buiten het al bestaande eigen risico, de gemeente met claims krijgt te maken die niet via de verzekering zijn afgedekt.
Paragraaf 3 - Onderhoud Kapitaalgoederen
Terug naar navigatie - - Paragraaf 3 - Onderhoud KapitaalgoederenDe gemeente Gulpen-Wittem is qua oppervlakte uitgestrekt (ruim 7.300 ha.) en een groot deel hiervan is bij de gemeente als openbare ruimte in beheer. Veel activiteiten vinden er plaats zoals wonen, recreëren en werken. Voor deze activiteiten zijn kapitaalgoederen nodig: wegen, rioleringen, openbare verlichting, openbaar groen, gebouwen, civiele kunstwerken en buitensportaccommodaties. De kwaliteit van de kapitaalgoederen en het onderhoud ervan is bepalend voor het voorzieningenniveau en uiteraard de financiële lasten. Het beheer van de openbare ruimte is van oudsher een van de belangrijkste taken van de gemeente. Deze openbare ruimte bestaat uit een aantal kapitaalgoederen, dat als volgt gerubriceerd kan worden:
- wegen (programma 2);
- civieltechnische kunstwerken (programma 2);
- openbare verlichting (programma 2);
- riolen en gemalen (programma 7);
- openbaar groen (programma 5);
- accommodaties (programma 5);
- buitensport accommodaties (programma 5).
Al deze kapitaalgoederen dienen onderhouden te worden. Gezien de duurzaamheid van de kapitaalgoederen is dat een taak die continue budgettaire middelen vraagt. Deze paragraaf biedt inzicht in de stand van zaken met betrekking tot de kwaliteit en het onderhoud van de kapitaalgoederen. Aan de orde komen het beleidskader, de daaruit voortvloeiende financiële consequenties en de vertaling daarvan in de begroting.
De gemeente kiest ervoor om het onderhoud van de kapitaalgoederen planmatig aan te pakken. Dit heeft als voordeel dat onderhoud tijdig wordt uitgevoerd en storingen en uitval beperkt blijven. Door werkzaamheden tijdig te plannen besparen we ook kosten en is het organisatorisch beter beheersbaar. Naast het onderhouden van de bestaande kapitaalgoederen zullen van tijd tot tijd investeringen nodig zijn ter vervangingen van technisch afgeschreven zaken. Soms vragen ook nieuwe zaken om investeringen.
Wegen
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - WegenOnder het wegbeheer valt het onderhoud van de wegen, straten, pleinen, parkeerterrein en veldwegen (halfverhardingen). Het gaat om het totale (half)verharde oppervlak dat de gemeente in onderhoud heeft. In totaal heeft de gemeente ongeveer 156 ha aan verharde wegen en pleinen in beheer.
Daarnaast hebben we 27 ha half verharde wegen. De verhardingen zijn te onderscheiden in:
Oppervlak in ha |
Oppervlak in ha |
|
|---|---|---|
Asfalt |
106 |
|
Elementen (tegels, klinkers, etc.) |
48 |
|
Beton |
2 |
|
Halfverharding (veldwegen) |
27 |
|
totaal |
183 |
Er is een Omgevingsprogramma wegen 2023 - 2027 opgesteld. Dit is 20 oktober 2022 vastgesteld door de Raad.
Het programma bevat de uitvoeringskaders voor het wegbeheer en beschrijft de onderhoudsniveaus. Er is daarbij gekozen voor rationeel wegbeheer volgens de CROW-normering. Rationeel wegbeheer houdt in, dat de beheerder planmatig het onderhoud van wegen aanpakt. Dit gebeurt op basis van visuele inspecties, gedragsmodellen en de daaruit volgende prioriteiten volgorde.
De Raad heeft ervoor gekozen om de openbare verhardingen te beheren en onderhouden op een B/C kwaliteit (goed/voldoende). Bij dit kwaliteitsniveau wordt aan alle wettelijke eisen voldaan, waarbij de bereikbaarheid en leefbaarheid niet in het geding komt en waarbij de kans op ongevallen klein is.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Kapitaallasten lopende investeringen |
233 |
347 |
459 |
461 |
Kapitaallasten gerealiseerde investeringen |
913 |
901 |
889 |
875 |
Storting onderhoudsfonds |
270 |
270 |
270 |
270 |
Personeelslasten |
411 |
412 |
406 |
404 |
Overige kosten |
177 |
177 |
177 |
177 |
Exploitatie |
2.004 |
2.107 |
2.201 |
2.187 |
Civieltechnische kunstwerken (bruggen)
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - Civieltechnische kunstwerken (bruggen)De gemeente Gulpen-Wittem beheert 144 civiele kunstwerken zoals bruggen en duikers. De totale vervangingswaarde van het areaal is circa € 25 miljoen. Voor deze kunstwerken is een beheerplan voor de periode 2026 – 2030 opgesteld. Bij het vaststellen van het beheerplan is er voor kwaliteitsniveau/beleidsprofiel R gekozen. Bij dit kwaliteitsniveau wordt aan alle wettelijke eisen voldaan, waarbij de bereikbaarheid en leefbaarheid niet in het geding komt en waarbij de kans op ongevallen klein is.
In 2025 hebben inspecties plaatsgevonden om de conditie van de civiele kunstwerken te bepalen. Uit deze toestandsinspecties is gebleken dat 94% van het areaal voldoet aan het gekozen kwaliteitsniveau. Op basis van deze resultaten is het “beheerplan civiele kunstwerken 2026 – 2030” tot stand gekomen. In dit beheerplan zijn de inspectieresultaten geprioriteerd en voorzien van een uitvoeringsjaar. Dit beheerplan dient als leidraad voor het uitvoeren van onderhoud.
Het afgelopen jaar zijn er onderhoudswerkzaamheden uitgevoerd aan diverse civiele kunstwerken. Voor de aankomende jaren (2026-2030) staan er onderhoudswerkzaamheden gepland voor een aantal civiele kunstwerken. Door het uitvoeren van periodieke inspecties en nader technisch onderzoek wordt de toestand van de civiele kunstwerken gemonitord.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Storting onderhoudsfonds |
63 |
63 |
63 |
63 |
Personeelslasten |
114 |
111 |
107 |
104 |
Totaal exploitatie |
177 |
174 |
170 |
167 |
Openbare verlichting
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - Openbare verlichtingOok het beheer van de openbare verlichting is een taak van de gemeente. Niet alleen heeft de openbare verlichting een functie uit het oogpunt van veiligheid maar ook de esthetische vormgeving krijgt steeds meer aandacht. In Gulpen-Wittem staan ongeveer 3.000 lichtmasten.
Bij de vervanging van de verlichting kiezen we voor duurzame energiezuinige Ledverlichting. Door planmatig onderhoud en vervanging wordt achterstallig onderhoud tegengegaan en kunnen de laatste ontwikkelingen voor energiezuinige verlichting meegenomen worden. In 2024 is het Programma Openbare Verlichting 2024 – 2027 vastgesteld door de raad. Hierin is het beleid en onderhoud van de openbare verlichting voor de periode 2024 – 2027 opgenomen en het volledig verleden van het areaal.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Kapitaallasten lopende investeringen |
34 |
35 |
35 |
36 |
Kapitaallasten gerealiseerde investeringen |
58 |
57 |
56 |
55 |
Onderhoud |
81 |
81 |
81 |
81 |
Energie |
60 |
60 |
60 |
60 |
Totaal exploitatie |
234 |
234 |
234 |
234 |
In 2024 is het Programma Openbare Verlichting 2024 – 2027 vastgesteld door de raad. Hierin is het beleid en onderhoud van de openbare verlichting voor de periode 2024 – 2027 opgenomen.
Riolen en gemalen
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - Riolen en gemalenOnder het rioolbeheer valt het onderhoud van de riolen, inspectieputten, rioolgemalen, overstorten en randvoorzieningen. De vervanging en de aanleg van nieuwe voorzieningen rekenen we ook daartoe. In totaal heeft de gemeente ongeveer 172 km in beheer. De riolen zijn te onderscheiden in:
Lengte in km |
|
|---|---|
Hemelwaterriool |
36,6 |
Droogweerriool (= vuilwaterriool) |
18 |
Gemengd riool (= hemelwater + vuilwater) |
98,5 |
Drainage |
1,4 |
Persleidingen |
13,7 |
Totaal |
168,2 |
Daarnaast heeft de gemeente nog 55 gemalen, 22 individuele behandelingen afvalwater (IBA) en 5 bergbezink-voorzieningen. In oktober 2022 is het nieuwe Waterprogramma voor de periode 2023 – 2027 vastgesteld. Het plan bevat een investeringsplanning en er zijn bedragen geraamd voor het reguliere onderhoud.
Voor het plannen van onderhoudsmaatregelen is een nieuwe applicatie aangeschaft. Schades worden datagedreven, risico gestuurd en voorspellend beoordeeld. Hierdoor hoeft niet iedere schade (direct) hersteld te worden en besparen wij dus kosten.
Binnen de planperiode (2023- 2027) van het waterprogramma wordt 14,1 miljoen geïnvesteerd.
Deze investeringen dragen bij aan het beperken van wateroverlast, het realiseren van de Kader richtlijn water doelen, het integraal werken en/ of structurele vervangingen.
Inspecties worden uitgevoerd conform de NEN normen, wateroverlast locaties worden bepaald op basis van stresstesten, de maatregelen ten behoeve van de kader richtlijn water doelen worden bepaald op basis van een ecologische beoordeling in combinatie met het Basis Rioleringsplan (BRP).
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
||||
|---|---|---|---|---|---|---|---|---|
Kapitaallasten lopende investeringen |
147 |
271 |
313 |
339 |
||||
Kapitaallasten gerealiseerde investeringen |
1.125 |
1.108 |
1.046 |
1.025 |
||||
Onderhoud |
343 |
354 |
364 |
364 |
||||
Energie |
42 |
42 |
42 |
42 |
||||
Bijdrage BsGw |
18 |
18 |
19 |
21 |
||||
Betaalde belastingen |
55 |
56 |
58 |
58 |
||||
Personeelslasten |
332 |
333 |
333 |
333 |
||||
Totaal exploitatie |
2.062 |
2.182 |
2.175 |
2.182 |
||||
De kosten van de riolering verhalen we op de gebruiker met de rioolheffingen. Voor deze heffing verwijzen we naar de paragraaf lokale heffingen.
Openbaar groen
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - Openbaar groenDe gemeente Gulpen-Wittem is met haar vijfsterren landschap, onderdeel van het Nationaal Landschap Zuid-Limburg. Een belangrijk deel van de kwaliteit van dit landschap wordt gevormd door de aanwezigheid van unieke natuurwaarden en een karakteristieke groenstructuur. Vanuit haar positie als Cittaslow-gemeente stuurt Gulpen-Wittem, op het behouden en versterken van een duurzame leefomgeving in een kwalitatief hoogwaardig landschap. In verband met het huidige biodiversiteitsvraagstuk, de klimaatopgave, de energie- en landbouwtransitie, de woningbouwopgave en het mobiliteitsvraagstuk die allemaal aandacht vragen en allemaal in meer of mindere mate raken aan het groenbeleid van de gemeente.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Kapitaallasten lopende investeringen |
0 |
0 |
0 |
0 |
Kapitaallasten gerealiseerde investeringen |
32 |
32 |
31 |
31 |
Onderhoud |
1.278 |
1.278 |
1.288 |
1.235 |
Brandstofkosten |
16 |
16 |
16 |
16 |
Personeelslasten |
599 |
599 |
599 |
599 |
Totaal exploitatie |
1.925 |
1.925 |
1.935 |
1.881 |
Accommodaties
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - AccommodatiesAls we het over de accommodaties hebben, dan gaat het over het onderhoud en beheer van de gemeentelijke gebouwen. Dit onderhoud wordt zowel planmatig als correctief opgepakt zodat storingen en uitval tot een minimum beperkt blijven. De daarmee samenhangende kosten en investeringen zijn, op basis van de huidige MJOP’s 2023 – 2032 opgenomen in de navolgende tabel. Het gebouwenbeheer is inmiddels volledig geïntegreerd binnen de eigen organisatie.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Kapitaallasten lopende investeringen |
141 |
242 |
239 |
236 |
Kapitaallasten gerealiseerde investeringen |
409 |
397 |
307 |
271 |
Personeelslasten |
186 |
188 |
188 |
188 |
Storting onderhoudsfonds |
259 |
259 |
259 |
259 |
Belastingen |
71 |
71 |
71 |
71 |
Correctief onderhoud |
55 |
55 |
55 |
55 |
Totaal exploitatie |
1.121 |
1.212 |
1.119 |
1.080 |
In december 2024 zullen de nieuw op te stellen Duurzame Meerjaren Onderhoudsplannen (DMJOP) en de daarmee samenhangende financiële vertaalslag aan de Raad worden voorgelegd.
Buitensportaccommodaties
Naast de gebouwen heeft de gemeente ook de zorg voor buitensportaccommodaties. We hebben 15 natuurgrasvelden, 2 kunstgrasvelden, 6 tennisblokken en 1 tennis oefenkooi. In Gulpen, Mechelen en Wijlre hebben we een voetbalaccommodatie en een tennisaccommodatie en in Eys en Partij hebben we alleen voetbalaccommodaties. Voor de buitensportaccommodaties is in 2017 een Meerjarig onderhoudsplan vastgesteld. Dit meerjarig onderhoudsplan zal z.s.m. herzien moeten worden.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Kapitaallasten lopende investeringen |
0 |
0 |
0 |
0 |
Kapitaallasten gerealiseerde investeringen |
78 |
77 |
76 |
75 |
Onderhoud |
178 |
178 |
178 |
178 |
Belastingen |
16 |
16 |
16 |
16 |
Totaal exploitatie |
272 |
271 |
270 |
269 |
Samenvatting
Terug naar navigatie - Paragraaf 3 - Onderhoud Kapitaalgoederen - SamenvattingIn de volgende tabel staan de totale exploitatiekosten van de kapitaalgoederen.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Wegen |
2.004 |
2.107 |
2.201 |
2.187 |
Civiele kunstwerken |
177 |
174 |
170 |
167 |
Openbare verlichting |
234 |
234 |
234 |
234 |
Riolen en gemalen |
2.062 |
2.182 |
2.175 |
2.182 |
Openbaar groen |
1.925 |
1.925 |
1.935 |
1.881 |
Accommodaties |
1.121 |
1.212 |
1.119 |
1.080 |
Buitensport accommodaties |
272 |
271 |
270 |
269 |
Totaal |
7.795 |
8.105 |
8.104 |
8.000 |
Paragraaf 4 - Financiering
Terug naar navigatie - - Paragraaf 4 - FinancieringIn de begroting is het streven om de gemeentelijke baten en lasten met elkaar in evenwicht te hebben. Dit evenwicht wordt gemaakt per boekjaar. In werkelijkheid en gedurende het jaar vinden betalingen plaats: inkomsten en uitgaven. Ook al zijn de baten en lasten in het boekjaar gelijk, de inkomsten en uitgaven vinden vaak niet tegelijkertijd plaats. Om het tijdsverschil tussen inkomsten en uitgaven te overbruggen is er behoefte aan financiering. Bij financiering maken we een onderscheid tussen de korte (lees: tot één jaar), en de lange termijn (lees: één jaar of langer). Grofweg gezegd is de financiering op de korte termijn bedoeld om het tijdsverschil tussen de jaarlijkse betalingen en ontvangsten te overbruggen. De financiering op de lange termijn is bedoeld voor de structurele financieringsbehoefte, zoals voor het doen van investeringen. Investeringen zijn uitgaven die we nu doen en waarvan de (afschrijvings-)lasten over meerdere jaren gespreid worden. Periodiek wordt een financieringsbehoefte opgesteld, op basis waarvan de meerjarige rente wordt begroot.
Aangezien onze gemeente een netto-lenende gemeente is, is het streven om het vaste deel van de financieringsbehoefte middels langlopende leningen aan te trekken en het fluctuerende deel op te vangen met kortlopende kredieten. Ook is het streven om geen positieve saldi aan te houden.
Liquiditeitspositie
Terug naar navigatie - Paragraaf 4 - Financiering - LiquiditeitspositieSchatkistbankieren
Met ingang van 2013 is het verplicht schatkistbankieren voor gemeenten ingevoerd. Dat houdt in dat gemeenten met ingang van 2014 overtollige middelen bij het Rijk (in ’s Rijks schatkist) moeten stallen. Doordat de decentrale overheden hun tegoeden onderbrengen in de schatkist van het Rijk hoeft de Nederlandse Staat minder geld te lenen op de financiële markten, waardoor de overheidsschuld daalt. Zodra onze gemeente een substantieel positief saldo op de rekening courant heeft, wordt het saldo geparkeerd op onze rekening bij de schatkist. Aangezien onze gemeente een netto lenende is, wordt ernaar gestreefd om structureel géén tegoeden in ’s Rijks schatkist te stallen.
Financiering op de korte termijn
Voor de financiering op de korte termijn wordt gebruik gemaakt van een rekening courant-faciliteit bij de N.V. Bank Nederlandse Gemeenten (BNG). Op onze rekening courant mag tot een bedrag ad € 2 miljoen “rood” worden gestaan. Norm voor de structurele financiering op korte termijn is de kasgeldlimiet. De kasgeldlimiet bedraagt 8,5 % van het totaal van de jaarbegroting bij aanvang van het jaar. Rekening houdend met de meerjarenraming bedraagt onze kasgeldlimiet (afgerond):
bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
begrotingstotaal lasten |
53.839 |
52.770 |
52.749 |
52.820 |
kasgeldlimiet 8,5 % |
4.576 |
4.485 |
4.484 |
4.490 |
Dit wil zeggen dat we in 2027 maximaal € 4,576 miljoen aan schulden met een looptijd van maximaal één jaar mogen hebben. Indien we structureel (lees: het derde achtereenvolgende kwartaal) een groter tekort hebben, dient een deel hiervan omgezet (geconsolideerd) te worden in een lening met een lange(re) looptijd.
Kasgeldlimiet |
-1 |
-2 |
(3) Netto vlottende middelen (+) of netto schuld (-) |
Kasgeld-limiet |
Ruimte onder de kasgeldlimiet (6a)= (5>4) |
Over-schrijding kasgeldlimiet |
|---|---|---|---|---|---|---|
Stappen (1 - 4) |
Vlottende schuld |
Vlottende midddelen |
(6a= (5<4) |
|||
(Bedragen x € 1.000) |
||||||
(1) -/- (2) = (3) |
||||||
3e kwartaal 2025 |
€ -2.969 |
€ 700 |
€ -2.269 |
€ 4.214 |
€ 1.945 |
n.v.t. |
4e kwartaal 2025 |
€ -3.012 |
€ 4 |
€ -3.008 |
€ 4.214 |
€ 1.206 |
n.v.t. |
1e kwartaal 2026 |
€ -6.247 |
€ 5 |
€ -6.242 |
€ 4.525 |
n.v.t. |
€ 1.717 |
2e kwartaal 2026 |
€ -2.501 |
€ 316 |
€ -2.185 |
€ 4.525 |
€ 2.340 |
n.v.t. |
Berekening kasgeldlimiet (5) |
||||||
(7) |
Begrotingstotaal 2026 |
€ 53.233 |
||||
(8) |
Percentage regeling |
8,50% |
||||
(5) = (7) x (8) |
Kasgeldlimiet |
€ 4.525 |
||||
Financiering op de lange termijn (opgenomen / aangetrokken gelden)
Terug naar navigatie - Paragraaf 4 - Financiering - Financiering op de lange termijn (opgenomen / aangetrokken gelden)Financiering op de lange termijn wordt ook “vaste schuld” genoemd. Deze vaste schuld is bedoeld voor het financieren van investeringen. Door een investering verwerft de gemeente een goed dat we een actief (of activum) noemen. De vaste activa worden afgeschreven volgens de termijnen zoals opgenomen in de financiële verordening. In 2025 heeft de raad opnieuw de termijnen vastgesteld waarop de verschillende vaste activasoorten worden afgeschreven. De afschrijvingen worden als (kapitaal)last opgenomen in de begroting. Aangezien deze bedragen wél lasten zijn, maar géén uitgaven, worden deze idealiter gebruikt om de vaste schuld af te lossen. Bij nieuw aan te trekken leningen worden de looptijd en het aflossingsschema steeds zo gekozen, dat een grote(re) spreiding in jaarlijkse rente-en aflossingsverplichtingen zorgt voor minimale (herfinancierings-) risico’s.
Niet alleen de omvang van de vaste schuld is van belang, ook het deel van de vaste schuld dat in enig jaar afgelost moet worden, dan wel aan renteherziening toe is, is van belang. Als in enig jaar de rente herzien wordt van een substantieel deel van de leningen, verandert de rentelast voor de gemeente in dat jaar (en volgende) overeenkomstig. Vooral in een periode met rentestijgingen kan de gemeente daardoor met hogere financiële (rente-)lasten worden geconfronteerd. Om dit te voorkomen is de renterisiconorm ingevoerd. In enig jaar mag het renterisico niet meer bedragen dan 20 % van de gemeentelijke begroting per jaar. In de volgende tabel staat daarvan de berekening.
Zoals uit onderstaande tabel blijkt, blijven we ruimschoots binnen de norm voor het renterisico. Langlopende gelden worden aangetrokken voor een lange rentevaste periode met een grote spreiding in het aflossingsschema. Hierdoor wordt het renterisico beperkt. Onze gemeente kent een ambitieus investeringsprogramma voor de komende jaren. Dit zal gepaard gaan met een aanzienlijke aanvullende financieringsbehoefte. Met het aantrekken van leningen, om in deze financieringsbehoefte te voorzien, wordt (krachtens de wet FiDo) gewacht totdat de realisatie van de investeringen aanstaande is.
RENTERISICONORM EN RENTERISICO’S VAN DE VASTE SCHULD |
||||
|---|---|---|---|---|
(Bedragen x € 1.000) |
2027 |
2028 |
2029 |
2030 |
Renterisico op vaste schuld |
Begroting |
Begroting |
Begroting |
Begroting |
1a. Renteherziening op vaste schuld o/g |
0 |
0 |
0 |
0 |
1b. Renteherziening op vaste schuld u/g |
0 |
0 |
0 |
0 |
1. Netto renteherziening op vaste schuld (1a - 1b) |
0 |
0 |
0 |
0 |
2a. Aflossingen op opgenomen leningen o/g |
-3.467 |
-3.469 |
-3.471 |
-3.473 |
2b. Aflossingen op verstrekte leningen u/g |
66 |
66 |
68 |
70 |
2. Netto aflossingen (2a - 2b) |
-3.401 |
-3.403 |
-3.403 |
-3.403 |
3. Renterisico op vaste schuld (1 + 2) |
-3.401 |
-3.403 |
-3.403 |
-3.403 |
Renterisiconorm |
||||
4a. Begrotingstotaal |
53.839 |
52.770 |
52.749 |
52.820 |
4b. Bij ministeriële regeling vastgesteld percentage |
20% |
20% |
20% |
20% |
4. Renterisiconorm |
10.768 |
10.554 |
10.550 |
10.564 |
Toets Renterisiconorm |
||||
4. Renterisiconorm |
10.768 |
10.554 |
10.550 |
10.564 |
3. Renterisico op vaste schuld |
-3.401 |
-3.403 |
-3.403 |
-3.403 |
5. Ruimte(+) / Overschrijding(-) (4 - 3) |
7.367 |
7.151 |
7.147 |
7.161 |
Rentelasten en renteresultaat
Terug naar navigatie - Paragraaf 4 - Financiering - Rentelasten en renteresultaatDe gemeente heeft geldleningen opgenomen en betaalt daar rente over. Een deel van die rentelast wordt doorberekend. Wanneer meer rente wordt doorberekend dan er wordt betaald, ontstaat er een (boekhoudkundig) renteresultaat.
Bedragen in € 1.000 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
Externe rentelasten |
||||
te betalen rente op lopende lange leningen |
-1.405 |
-1.320 |
-1.235 |
-1.149 |
te betalen rente op nieuwe lange leningen |
-96 |
-126 |
-156 |
-186 |
te betalen rente op kortlopende leningen |
-56 |
-56 |
-56 |
-56 |
-1.557 |
-1.502 |
-1.447 |
-1.391 |
|
Externe rentebaten |
||||
te ontvangen rente op verstrekte leningen |
33 |
31 |
28 |
26 |
33 |
31 |
28 |
26 |
|
(1) saldo rentelasten en rentebaten |
-1.524 |
-1.471 |
-1.419 |
-1.365 |
rente grondexploitaties |
-53 |
0 |
0 |
0 |
(2) Doorberekende rente |
-53 |
0 |
0 |
0 |
Rente over Eigen Vermogen |
0 |
0 |
0 |
0 |
Rente over voorzieningen |
0 |
0 |
0 |
0 |
(3) Rente Eigen Vermogen en Voorzieningen |
0 |
0 |
0 |
0 |
(4) Aan taakvelden toe te rekenen rente (1) - (2) - (3) |
-1.471 |
-1.471 |
-1.419 |
-1.365 |
Aan taakvelden toegerekende rente |
1.399 |
1.527 |
1.515 |
1.470 |
renteresultaat |
-72 |
56 |
96 |
105 |
Het is een wettelijke verplichting volgens het Besluit Begroting en Verantwoording (BBV) om de rente toe te rekenen aan de taakvelden met behulp van een (rente)omslag. Het rente omslagpercentage dat we voor de begroting 2027 zullen gebruiken is 1,75 %.
Financiering op de lange termijn (verstrekte / uitgezette gelden)
Terug naar navigatie - Paragraaf 4 - Financiering - Financiering op de lange termijn (verstrekte / uitgezette gelden)Door de gemeente worden ook geldleningen verstrekt. Dit gebeurt alleen indien dat ten behoeve van de uitoefening van de publieke taak noodzakelijk is. Bij de woningcorporaties hebben we nog enkele langlopende geldleningen uitstaan waarvan de hoofdsom op 1 januari 2027 € 500.539 bedraagt. De aflossing van deze leningen verloopt volgens schema. Het gaat hier om leningen die bij de BNG zijn opgenomen en één op één zijn door-verstrekt. In 2020 werd een 30-jarige lening ad € 1.258.166 verstrekt aan Enexis; deze lening kent géén jaarlijkse aflossingen, maar wordt per de einddatum ineens geheel afgelost. Tot slot loopt er een lening aan RKMVC waarvan de restantschuld op 1 januari 2027 € 2.500 bedraagt.
De financieringsbehoefte
Terug naar navigatie - Paragraaf 4 - Financiering - De financieringsbehoefteHet belang van een adequate beheersing van de geldstromen wordt steeds groter, temeer daar de activiteiten van de gemeente complexer worden en de bedragen die hiermee gemoeid zijn groter. Op basis van de geldstromen vanuit de meerjarenbegroting wordt periodiek de meerjarige liquiditeitspositie en daarmee de financieringsbehoefte van onze gemeente opgesteld. Naast de rente- en aflossingsverplichtingen op de bestaande leningenportefeuille wordt hierbij rekening gehouden met de geldstromen uit hoofde van voorgenomen investeringen en de reguliere (geprognosticeerde) exploitatie.
Ten aanzien van de financieringsbehoefte is er een keuze tussen het aantrekken van (middel-) lange en / of kortlopende leningen, waarbij door de wetgever kaders worden gesteld door middel van de kasgeldlimiet respectievelijk de renterisiconorm.
Het EMU-saldo
Terug naar navigatie - Paragraaf 4 - Financiering - Het EMU-saldoHet EMU-saldo is het verschil tussen de inkomsten en de uitgaven van de collectieve sector (Rijk, medeoverheden en sociale fondsen). In het Verdrag van Maastricht (1992) is afgesproken dat het EMU- tekort van een land maximaal 3% BBP (bruto Binnenlands product) mag bedragen. Hierbij is gebruik gemaakt van definities en conventies van het Europese systeem van nationale en regionale rekeningen (ESR 1995). Deze definities bepalen wat het EMU-saldo en het EMU-tekort van de gehele overheid is: Rijk, Sociale Fondsen en overige publiekrechtelijke lichamen (lokale overheid). In de volgende tabel is de berekening gemaakt van het EMU-saldo van onze gemeente:
Bedragen in € * 1.000 |
2027 |
2028 |
2029 |
2030 |
|
|---|---|---|---|---|---|
exploitatiesaldo vóór toevoeging aan cq onttrekking uit reserves |
€ 454 |
€ 928 |
€ 1.297 |
€ 2.942 |
|
+ |
afschrijvingen ten laste van exploitatie |
€ 3.448 |
€ 3.767 |
€ 3.716 |
€ 3.698 |
+ |
dotaties aan voorzieningen ten laste van de exploitatie |
€ 337 |
€ 342 |
€ 515 |
€ 704 |
- |
onttrekkingen aan voorzieningen ten gunste van de exploitatie |
€ 11 |
€ 0 |
€ 0 |
€ 0 |
- |
bruto investeringsbedragen beleidplan 2025-2028 |
€ 2.578 |
€ 1.678 |
€ 565 |
€ 344 |
+ |
boekwinst desinvesteringen vaste activa |
€ 0 |
€ 0 |
€ 0 |
€ 0 |
- |
uitgaven aankoop grond en uitgaven bouw- en woonrijp maken |
€ 430 |
€ 0 |
€ 0 |
€ 0 |
+ |
opbrengst verkoop grond |
€ 0 |
€ 0 |
€ 0 |
€ 0 |
berekend EMU-saldo |
€ 1.220 |
€ 3.359 |
€ 4.963 |
€ 7.000 |
|
referentiewaarde conform gemeentefonds septembercirculaire 2026 |
-€ 2.635 |
Het EMU-saldo is gedurende de begrotingsjaren 2027-2030 positief.
Er is geen sprake van een overschrijding van de referentiewaarde EMU-saldo.
Paragraaf 5 - Bedrijfsvoering
Terug naar navigatie - - Paragraaf 5 - BedrijfsvoeringInleiding
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - InleidingOnze bedrijfsvoering ondersteunt een effectieve, efficiënte, financieel gezonde en toekomstbestendige organisatie. In 2027 ligt de nadruk op een goede aansluiting tussen ambities, uitvoering en beschikbare middelen, aantrekkelijk werkgeverschap, organisatieontwikkeling, digitalisering, procesgericht werken, duurzame inzetbaarheid en verdere professionalisering.
Gulpen-Wittem als werkgever
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - Gulpen-Wittem als werkgeverOok in 2027 blijft de arbeidsmarkt krap en is het voor gemeenten een uitdaging om gekwalificeerde medewerkers aan te trekken en te behouden. Positief is dat het personeelsverloop binnen Gulpen-Wittem in 2026 relatief laag is. Het investeren in kennis en ervaring en in aantrekkelijk werkgeverschap heeft duidelijk zijn vruchten afgeworpen en blijft daarom ook in de toekomst belangrijk aandachtspunt.
In 2027 richten we ons verder op het vinden, boeien, ontwikkelen, vitaal houden en binden van medewerkers. Daarbij zetten we onder andere in op talentontwikkeling, duurzame inzetbaarheid en een positieve medewerkersbeleving.
Organisatieontwikkeling, strategisch personeelsbeleid en AI
In lijn met ‘de bedoeling’ blijft onze organisatie zich ontwikkelen naar een open, transparante en lerende organisatie, waarin integraal samenwerken centraal staat. In 2026 zijn de taakbeschrijvingen van alle medewerkers geactualiseerd en waar nodig opnieuw gewaardeerd en ingedeeld volgens het functiewaarderingssysteem HR21. In 2027 bouwen we hierop voort door werkprocessen verder in kaart te brengen en te optimaliseren.
Ook blijven we investeren in een toekomstbestendig personeelsbestand. Waar vacatures op de arbeidsmarkt moeilijk vervulbaar zijn, bieden we medewerkers met de juiste motivatie en potentie de mogelijkheid zich binnen onze organisatie verder te ontwikkelen en op te leiden. Hiermee vergroten we onze mogelijkheden om specialistische functies zelf in te vullen en bieden we medewerkers perspectief op een duurzame loopbaan.
De krapte op de arbeidsmarkt maakt het voor gemeenten steeds moeilijker om specialistische kennis en capaciteit zelf beschikbaar te hebben en te houden. Daarom zoeken we waar nodig samenwerking met andere gemeenten of regionale samenwerkingsverbanden om specialistische kennis en capaciteit beschikbaar te houden en de continuïteit en kwaliteit van onze dienstverlening te borgen. In 2026 zijn we in dit verband overgestapt naar Solido IT, een Gemeenschappelijke Regeling voor regionale samenwerking op het gebied van ICT en digitale dienstverlening. Door deel te nemen aan de GR Solido kunnen we gebruikmaken van een bredere regionale pool van kennis en expertise en zijn we minder afhankelijk van de beschikbaarheid van specialistische capaciteit binnen onze eigen organisatie. Daarmee draagt deze overgang bij aan de continuïteit en kwaliteit van onze dienstverlening. In 2027 ligt de nadruk op het verder stabiliseren van de samenwerking en het optimaliseren van de dienstverlening. Daarbij blijven continuïteit, informatiebeveiliging en een goede ondersteuning van medewerkers belangrijke aandachtspunten.
Een andere ontwikkeling is de toenemende impact van Artificiële Intelligentie (AI) op ons werk. In 2027 brengen we verder in beeld welke kansen AI biedt en wat dit betekent voor werkzaamheden, werkprocessen en de benodigde kennis en vaardigheden. Dit vraagt om gerichte keuzes over de inzet van AI en om aandacht voor de ontwikkeling van medewerkers. Trainingen en opleidingen op het gebied van digitale vaardigheden en verantwoord gebruik van AI maken hier onderdeel van uit.
Tenslotte zet het managementteam het Management Development-traject voort. De nadruk ligt op integraal samenwerken, meer sturen vanuit processen en samenhang, meer strategisch opereren, het versterken van onze invloed binnen de regio en het verder vormgeven van de gezamenlijke rol en verantwoordelijkheden van het MT.
Werkprocessen en implementatie nieuw zaaksysteem
Om als organisatie blijvend te voldoen aan wettelijke eisen en interne kwaliteitsnormen is het belangrijk dat onze werkprocessen actueel, eenduidig en toegankelijk zijn. In 2026 zijn enkele teams gestart met het in kaart brengen en beschrijven van hun werkprocessen. In 2027 wordt deze aanpak verder uitgerold.
De implementatie van het nieuwe zaaksysteem Djuma, waarvoor in 2026 een Europese aanbesteding is uitgevoerd, vormt hiervoor een verdere belangrijke aanleiding. Bij de inrichting van Djuma worden werkprocessen opnieuw bekeken, waar nodig vereenvoudigd en beter op elkaar afgestemd. De processen worden vervolgens eenduidig beschreven en ingericht in het nieuwe systeem. Hiermee verbinden we procesgericht en zaakgericht werken aan de digitalisering van onze dienstverlening. Daarnaast zetten we belangrijke stappen om te voldoen aan wettelijk eisen m.b.t. archivering en wordt de achterstand die we op dat vlak hadden voor een groot deel ingehaald.
De implementatie vraagt daarnaast om een goede begeleiding van medewerkers. In 2027 besteden we aandacht aan communicatie, training en ondersteuning bij het werken met het nieuwe systeem. Hiermee leggen we een stevige basis voor zaak- en procesgericht werken, vergroten we de transparantie en verminderen we de kwetsbaarheid van de organisatie bij personele wisselingen.
Hybride werken, Arbo en huisvesting
In het beleid voor hybride werken is vastgelegd hoe we in de toekomst willen samenwerken: flexibel, resultaatgericht en met oog voor verbinding. In 2027 zetten we verdere stappen om de hiervoor benodigde randvoorwaarden te realiseren. Daarbij gaat het onder andere om leiderschap, digitalisering, werkprocessen en arbo-conforme werkplekken, zowel op kantoor als thuis.
Een belangrijke ontwikkeling hierbij is de verduurzaming van het gemeentehuis. In 2026 zijn hiervoor concrete stappen gezet ter voorbereiding en aanbesteding. In 2027 wordt dit verder opgepakt en zal de uitvoering plaatsvinden. Met de verduurzaming worden tegelijkertijd de knelpunten rondom het binnenklimaat aangepakt. De verduurzaming biedt daarmee de mogelijkheid om zowel de duurzaamheidsdoelstellingen te realiseren als de geconstateerde Arbo-knelpunten rondom het binnenklimaat op te lossen.
Eind 2027 evalueren we het hybride werken en de gerealiseerde randvoorwaarden. Daarbij betrekken we ook de ervaringen met de vernieuwde werkomgeving en het binnenklimaat.
Vitaliteit, ontwikkeling en werkgeluk
We willen een aantrekkelijke werkgever zijn waar medewerkers met plezier werken, zich gehoord en gewaardeerd voelen en ruimte ervaren om zich te ontwikkelen. In 2023 is een eerste medewerkers tevredenheids onderzoek (MTO) uitgevoerd. De belangrijkste aandachtspunten waren onder andere werkdruk en de aansluiting van de arbeidsvoorwaarden bij het takenpakket. In 2024 en 2025 zijn de uitkomsten binnen de teams besproken en zijn verschillende verbeteracties opgepakt.
In 2026 voeren we een nieuw MTO uit. In 2027 gaan we gericht met de uitkomsten hiervan aan de slag en vertalen we de belangrijkste aandachtspunten samen met het MT, OR en de teams naar concrete verbeteracties.
Ook in 2027 willen we weer investeren in talentontwikkeling en duurzame inzetbaarheid. Sinds de invoering van ‘Het Goede Gesprek’ eind 2022 wordt jaarlijks stilgestaan bij de ontwikkel- en opleidingsbehoefte van medewerkers. In 2026 is mede hierdoor het gebruik van individuele opleidingsmogelijkheden duidelijk toegenomen. Het beschikbare budget is hierdoor bij de Bestuursrapportage tussentijds verhoogd. Tegelijkertijd ligt het percentage van de loonkosten dat wij aan opleidingen besteden al meerdere jaren onder de benchmark. Om medewerkers voldoende ontwikkelmogelijkheden te bieden, is het daarom wenselijk het opleidingsbudget vanaf 2027 structureel te verhogen.
Daarnaast blijven we investeren in vitaliteit en preventie. Met onder andere goede gesprekken, zorggesprekken bij frequent verzuim, coaching, trainingen en opleidingen ondersteunen we medewerkers bij het gezond en duurzaam inzetbaar blijven.
Het verzuimpercentage bedraagt in 2026 circa 6 %. Het exacte cijfer van 2026 is nog niet bekend. De stijging ten opzichte van 2025 wordt voor een belangrijk deel veroorzaakt door een beperkt aantal langdurige verzuimdossiers, waarbij de werkgever slechts beperkte invloed kan uitoefenen. De begeleiding en re-integratie worden waar mogelijk actief en zorgvuldig opgepakt.
In 2027 versterken we de bestaande verzuimaanpak verder, met nadruk op vroegsignalering, preventie en ondersteuning van leidinggevenden. Daarnaast analyseren we het verzuim structureler op duur, frequentie en achterliggende oorzaken, zodat we onze inzet gerichter kunnen richten op factoren waarop de organisatie daadwerkelijk invloed kan uitoefenen.
Externe inhuur
Externe inhuur blijft ook in 2027 nodig voor tijdelijke capaciteitsproblemen, ziekte, piekbelasting en specifieke expertise die niet structureel binnen de organisatie beschikbaar is. Tegelijkertijd streven we ernaar structurele werkzaamheden zoveel mogelijk met eigen medewerkers uit te voeren.
In 2026 heeft de Rekenkamer onderzoek gedaan naar de externe inhuur. Ten opzichte van het eerdere onderzoek in 2010 zijn volgens de onderzoekers belangrijke verbeteringen gerealiseerd, waaronder het beter vastleggen van de gerelateerde werkprocessen. Ook is de aanbesteding via de raamovereenkomst met de IGOM Inhuurdesk nu rechtmatig vormgegeven. De Rekenkamer adviseert dan ook om op de ingeslagen weg voort te gaan.
In 2027 blijven we kritisch kijken naar de noodzaak van externe inhuur en naar de afweging tussen zelf doen, opleiden, samenwerken of inhuren. Daarnaast gaan we de externe inhuurcijfers in de Planning & Control-cyclus, conform het advies van het rekenkamer onderzoek, nader toelichten. Door de cijfers en ontwikkelingen eenduidiger weer te geven en toe te lichten, krijgt de gemeenteraad beter inzicht in de omvang, aard en ontwikkeling van de inhuur en kunnen ontwikkelingen tussen verschillende jaren beter worden gevolgd en vergeleken.
Integriteit en weerbaar bestuur
In 2026 hebben alle medewerkers deelgenomen aan een training integriteit. Vervolgens zijn de afdelingshoofden met hun teams zelf aan de slag gegaan om integriteit beter bespreekbaar te maken. Eind 2026 wordt het traject geëvalueerd. In 2027 richten we ons op het verder borgen en levend houden van integriteit binnen de organisatie.
Voor politieke ambtsdragers is in 2026 een agressieprotocol opgesteld en vastgesteld door de gemeenteraad. Voor medewerkers was al een dergelijk protocol beschikbaar. In 2027 ligt de nadruk op het verder onder de aandacht brengen en borgen van het protocol en het versterken van de weerbaarheid van politieke ambtsdragers en medewerkers. Daarnaast stellen we jaarlijks in het eerste kwartaal een rapportage op over het voorafgaande kalenderjaar. Hierbij worden de beschikbare gegevens vanuit de organisatie, vertrouwenspersonen en ArboNed samengebracht. De eerste integrale rapportage over 2027 wordt in het eerste kwartaal van 2028 opgesteld.
Jaarlijks werd er overigens al een integriteitstraining georganiseerd voor de politieke ambtsdragers waarin onder andere aandacht wordt besteed aan weerbaar bestuur, agressie en intimidatie. Deze wordt ook in 2027 weer georganiseerd.
Wet loontransparantie en Wet toekomst pensioenen (WTP)
De Europese richtlijn loontransparantie wordt in Nederlandse wetgeving geïmplementeerd. Een belangrijk uitgangspunt is dat beloningsverschillen gebaseerd zijn op objectieve en genderneutrale criteria. Onze gemeente werkt met HR21 als systematiek voor functiewaardering en beschikt daarmee al over een belangrijke basis voor de implementatie.
Voor werkgevers met 150 tot 249 werknemers geldt volgens het huidige wetsvoorstel een rapportageplicht eenmaal per drie jaar. De eerste rapportage heeft betrekking op het kalenderjaar 2027 en moet uiterlijk 7 juni 2028 worden ingediend. In 2026 zijn we gestart met een interne nulmeting en analyse van de huidige beloningssystematiek. In 2027 richten we ons op het verder op orde brengen van de benodigde gegevens, processen en systemen en het oppakken van eventuele verbeterpunten.
Op 1 januari 2027 gaat ABP over naar het nieuwe pensioenstelsel. In het huidige stelsel wordt het pensioen grotendeels opgebouwd op basis van een vooraf bepaalde pensioenuitkering, terwijl in het nieuwe stelsel de pensioenopbouw meer direct wordt gekoppeld aan de ingelegde premie van de individuele medewerker en de ontwikkeling van zijn pensioenvermogen. Voor onze medewerkers verandert daarmee de wijze waarop het pensioen wordt opgebouwd. In 2026 hebben we medewerkers hierover al uitgebreid geïnformeerd en zijn er op onze locatie twee voorlichtingsbijeenkomsten van ABP georganiseerd. In 2027 blijven we medewerkers goed informeren tijdens de overgang en zorgen we voor een zorgvuldige administratieve verwerking.
Voor politieke ambtsdragers geldt een afzonderlijk traject. Hun pensioen is momenteel geregeld via de Algemene pensioen- en uitkeringswet politieke ambtsdragers (Appa). Naar verwachting worden de pensioenen van politieke ambtsdragers per 1 januari 2028 ondergebracht bij ABP. Ook deze overgang vraagt de nodige voorbereiding. De financiële gevolgen van de overgang zijn al afzonderlijk in de jaarrekening van 2025 verwerkt en toegelicht.
Cyberbeveiligingswet
De Cyberbeveiligingswet (CBW) brengt voor gemeenten aanvullende wettelijke verplichtingen met zich mee op het gebied van digitale veiligheid. De gemeente krijgt een zorgplicht om cyberrisico’s structureel in beeld te brengen en passende maatregelen te treffen om ICT-systemen en informatie te beschermen. Ook geldt een meldplicht voor ernstige cyberincidenten en moeten medewerkers en bestuurders voldoende worden toegerust en getraind. Informatiebeveiliging is daarmee niet langer uitsluitend een verantwoordelijkheid van de CISO en ICT, maar een verantwoordelijkheid van de gehele organisatie.
Ook de rol van het college wordt nadrukkelijker. Het college is bestuurlijk verantwoordelijk voor informatiebeveiliging en moet kunnen sturen op cyberrisico’s, maatregelen en de mate waarin de organisatie in control is. Dit vraagt om structurele aandacht voor informatiebeveiliging, duidelijke verantwoordelijkheden, periodieke monitoring en verantwoording. De BIO 2.0, NIS2 en ENSIA vormen hierbij belangrijke kaders. Voor onze gemeente betekent dit dat de bestaande aanpak verder wordt versterkt en informatiebeveiliging structureel onderdeel wordt van de bedrijfsvoering en bestuurlijke verantwoording.
Informatievoorziening en automatisering
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - Informatievoorziening en automatiseringHet afstemmen van onze capaciteit op de gewenste activiteiten blijft ook de komende periode een continu aandachtspunt. Waarbij 2026 volledig in het teken stond van de succesvolle afronding en nazorg van de migratie naar onze nieuwe gemeentelijke ICT-omgeving, schakelen we in 2027 door naar optimalisatie. De komende periode ligt onze prioriteit nadrukkelijk bij het waarborgen van de kwaliteit, een sterkere interne ondersteuning op het gebied van functioneel beheer en het verder vergroten van de deskundigheid binnen het team.
Beschikbaarheid en toekomstbestendigheid informatielandschap
De vernieuwde ICT-omgeving biedt ons de fundering om de meest recente stand van de techniek toe te passen en de onderliggende werkprocessen structureel te optimaliseren. Inmiddels zetten we de eerste onderdelen in productie en bieden we de eerste nieuwe formulieren aan. Om de informatiehuishouding te moderniseren en meer structuur aan te brengen, nemen we bovendien een zaaksysteem in gebruik. Dit komt niet alleen de interne dienstverlening ten goede, maar vergroot ook de digitale mogelijkheden voor de burger. Daarnaast intensiveren we de samenwerking met regionale partners om gezamenlijk tot toekomstbestendige oplossingen te komen.
Digitale veiligheid
Als gemeente zijn we bronhouder en hoeder van belangrijke data van onze inwoners en ondernemers. We volgen in dit verband nauwgezet de richtlijnen uit de Baseline Informatieveiligheid Overheid (BIO). Deze zal in relatie met Europese wetgeving NIS2 binnenkort vernieuwd worden (BIO 2.0, beiden van toepassing vanaf 2026). Evenals afgelopen jaar zal in 2026 de focus liggen op “de basis op orde” en het daadwerkelijk vastleggen van beleid en (werk)processen. Er is in dit kader een nieuw element waaraan de gemeente vanuit compliance oogpunt zal moeten voldoen; naast “opzet” en “bestaan” zal in 2026 ook de “werking” van beleid moeten worden aangetoond.
Het veilig op orde brengen en houden van het gemeentelijke informatielandschap blijft ook in 2026 onverkort een speerpunt van beleid.
Voldoen aan wettelijke verplichtingen
Een belangrijk doel van diverse wetgeving is de komende jaren dat iedereen kan meedoen in de (digitale) samenleving, ofwel ‘digitale inclusie’. In een bredere context zien we dat digitale toegankelijkheid één van de wettelijke verplichtingen voor de gemeente is, die nauw samenhangt met de Wet open overheid (Woo), de Wet hergebruik overheidsinformatie (Who), de Wet modernisering elektronisch bestuurlijk verkeer (Wmebv), de Wet elektronisch publiceren (Wep), de nieuwe Omgevingswet, de Baseline Informatiebeveiliging Overheid (BIO), de modernisering van de Archiefwet, de AVG en het Digitale Stelsel Omgevingswet (DSO). Deze wetten leiden allemaal tot een toename van digitale publicaties en/of digitale dienstverlening. Tevens moet deze publieke informatie goed vindbaar, uitwisselbaar, eenvoudig te ontsluiten en te archiveren zijn.
Digitale doorontwikkeling
De digitale doorontwikkeling van onze organisatie staat ook dit jaar nadrukkelijk op de agenda. We liften slim mee met de digitale innovaties van buurgemeenten, zodat we efficiënt stappen kunnen zetten. De prioriteit ligt daarbij nadrukkelijk op kwaliteit en het verder op orde krijgen van onze fundamentele basis. Zo bouwen we aan een stabiele, betrouwbare en toekomstbestendige digitale werkomgeving voor de hele organisatie.
Implementatie en kwaliteitsverbetering basisregistraties
De uitvoering en het beheer van de gemeentelijke GEO-basisregistraties zijn ondergebracht bij de gemeenschappelijke regeling Het Gegevenshuis. In 2027 ligt de nadruk op het borgen van de continu?eit, actualiteit en kwaliteit van de GEO-gegevens en op het verder optimaliseren van de dienstverlening. Samen met Het Gegevenshuis wordt ingezet op een goede aansluiting van de GEO-informatie op de gemeentelijke informatievoorziening en op ontwikkelingen binnen de basisregistraties. Hiermee wordt invulling gegeven aan een betrouwbare en toekomstbestendige GEO-informatievoorziening voor de gemeente Gulpen-Wittem.
Financiën
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - FinanciënIn navolging op de implementatie van de P&C applicatie Pepperflow in 2026, zal deze applicatie verder worden uitgerold in 2027 met de uitrol van andere P&C producten in de eerder genoemde applicatie.
Daarnaast is er continu aandacht voor een correct en efficiënt budgetbeheer. Waar nodig zal er op dit punt bijsturing plaatsvinden. Dat geldt tevens voor de financieel adviesfunctie als mede de overige disciplines die binnen Financiën zijn ondergebracht, te weten Treasury, Inkoop en Aanbesteding en Kwaliteit en Control.
Communicatie
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - CommunicatieHet jaar 2026 vroeg veel van communicatie en participatie. Het was een druk jaar waarin we als team communicatie & participatie veel geïnvesteerd hebben om eerder in de beleidscyclus en op actuele dossiers betrokken te zijn zodat we als organisatie pro-actiever kunnen zijn in het meenemen van inwoners in plannen van de gemeente. Dat geldt ook voor een andere doelgroep waarmee we inwoners bereiken: de pers.
Inwoners willen meer en meer gehoord worden én meedenken – en terecht, want het leidt vaak tot beleid dat succesvol is. Daar zet het team zich vol voor in. In 2027 zullen we nog actiever zijn om inwoners, ondernemers en andere belanghebbenden actief te betrekken bij het vormen van plannen en beleid. Daarvoor hebben we alle middelen in huis en kunnen we bouwen op jaren ervaring. Daarnaast denken we ook via het instrument zelfsturing proactief mee over hoe we burgerinitiatieven kunnen ondersteunen.
Onze kennis en ervaring over participatie blijft dus groeien. We nemen onze beleidscollega’s graag mee in al deze ontwikkelingen. Zo geven we hen steeds meer middelen en inzichten om anderen – inwoners, ondernemers én collega’s – mee te nemen in het beleidsproces en in het realiseren van burgerinitiatieven. Want alleen in samenwerking met onze collega’s kunnen we werken aan succesvolle communicatie en participatie.
In 2027 zetten we deze lijn voort en willen we:
- de samenwerking tussen het team communicatie & participatie en de organisatie verder versterken;
- bewustwording creëren over het belang van duidelijke en te begrijpen communicatie en participatie;
- laten zien hoe duidelijke communicatie én participatie bijdraagt aan beter beleid en de implementatie ervan.
Juridische Zaken
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - Juridische ZakenJuridische Zaken is het juridisch geweten van de organisatie en daarmee de spil van veel verschillende processen. Het team levert in brede zin een bijdrage aan een goede kwaliteit van producten en diensten. Juridische Zaken is verantwoordelijk voor het voeren van juridische procedures (bezwaar, beroep, hoger beroep), het adviseren, meedenken, risicomanagement, het inzetten van bemiddeling/mediation, het zoeken van contact met burgers, proactief benaderen van collega’s en bestuur en oplossingsgericht handelen. De nadruk ligt op het vroegtijdig betrekken c.q. betrokken raken van Juridische Zaken bij processen en vraagstukken. Meer projectmatig aanpakken van vragen is daarbij van belang. Een voorbeeld daarvan is de actualisatie van het kampeerbeleid. Juridische Zaken is daar tijdig bij betrokken, waardoor juridische vraagstukken tijdig zijn opgepakt.
Wij werken vanuit het principe ‘praten in plaats van procederen’. Als een bezwaarschrift zich leent voor dit principe, dan gaan we eerst met de bezwaarmaker in gesprek. De ervaring leert dat (langslepende) bezwaar- en beroepsprocedures op deze manier kunnen worden voorkomen.
Naast het voeren van juridische procedures en juridische advisering houdt het team zich ook bezig met de Wet open overheid (Woo). Zo komen doorgaans veel en omvangrijke Woo-verzoeken binnen die afgehandeld moeten worden. Daarnaast moet de organisatie voorbereid worden op de verplichtingen van de actieve openbaarmaking vanuit de Woo.
Daarnaast is het team bezig met het opstellen van beleid(stukken) en biedt het team juridische ondersteuning aan collega’s bij het maken van beleid(stukken). Bij het zelf opstellen van beleid(stukken) kan gedacht worden aan de actualisatie van de Algemene plaatselijke verordening en de Verordening fysieke leefomgeving met de bijbehorende uitvoeringsregels. Ook de procesmachtigingen behorende bij de Mandaatregeling zullen weer geactualiseerd worden. Daarnaast zijn er diverse gemeenschappelijke regelingen, waarbij wij als team een adviserende rol hebben.
Overhead
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - OverheadOnder de kosten van overhead (taakveld 0.4) hebben wij de kosten opgenomen, die conform het Besluit Begroten en Verantwoorden (BBV) niet direct toe te rekenen zijn aan de taakvelden en activiteiten. Op dit punt zijn de wettelijke voorschriften dus leidend. Overhead bestaat volgens het BBV in elk geval uit:
- Leidinggevenden primair proces (hiërarchisch);
- Financiën, toezicht en controle gericht op de eigen organisatie;
- P&O / HRM. Het betreft salarisadministratie;
- Inkoop (incl. aanbesteding en contractmanagement);
- Interne en externe communicatie; met uitzondering van klantcommunicatie (KCC);
- Juridische zaken;
- Informatievoorziening en automatisering (ICT);
- Facilitaire zaken en Huisvesting;
- Documentaire Informatievoorziening (DIV);
- Managementondersteuning primair proces.
Cijfers over bedrijfsvoering thema’s
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - Cijfers over bedrijfsvoering thema’sDe gemeentelijke bedrijfsvoering heeft een onmisbare en ondersteunende functie bij het uitvoeren van de gemeentelijke taken. Op basis van enkele indicatoren willen we onze bedrijfsvoering ook objectief de maat nemen om op basis daarvan mogelijke verbetergebieden te verkennen. Deze indicatoren zijn:
- Externe inhuur
- Salarislasten personeel
- Wedde en vergoedingen bestuur (B&W), gemeenteraad en griffie
Begroting |
Begroting |
Begroting |
Begroting |
|
|---|---|---|---|---|
Omschrijving |
2027 |
2028 |
2029 |
2030 |
Externe inhuur |
€ 916.300 |
€ 716.500 |
€ 717.700 |
€ 718.800 |
Voor de komende jaren is de volgende inhuur begroot:
Begroting |
Begroting |
Begroting |
Begroting |
||
|---|---|---|---|---|---|
Nr |
Omschrijving |
2027 |
2028 |
2029 |
2030 |
1 |
WSP detachering buitendienst |
€ 48.100 |
€ 48.100 |
€ 48.100 |
€ 48.100 |
2 |
Secretariele ondersteuning OR |
€ 21.300 |
€ 21.300 |
€ 21.300 |
€ 21.300 |
3 |
Budget voor inzet tijdelijk personeel bij ziekte |
€ 204.800 |
€ 204.800 |
€ 204.800 |
€ 204.800 |
4 |
Bij het invullen van vacatures door inhuur wordt dit budget gebruikt om het verschil te compenseren voor meerkosten van inhuur |
€ 300.000 |
€ 300.000 |
€ 300.000 |
€ 300.000 |
5 |
Inhuur ICT |
€ 50.900 |
€ 0 |
€ 0 |
€ 0 |
6 |
WSP detachering postkamer |
€ 10.100 |
€ 10.100 |
€ 10.100 |
€ 10.100 |
7 |
Inhuur t.b.v. complee zaken voor de invoering van de omgevingswet |
€ 150.000 |
€ 0 |
€ 0 |
€ 0 |
8 |
Kwartiermaker spredingswet |
€ 75.000 |
€ 75.000 |
€ 75.000 |
€ 75.000 |
9 |
Cultuurcoach |
€ 56.100 |
€ 57.200 |
€ 58.400 |
€ 59.500 |
Totaal |
€ 916.300 |
€ 716.500 |
€ 717.700 |
€ 718.800 |
|
Op peildatum zijn de volgende vacatures ingevuld door inhuur. De kosten van inhuur worden gedekt door de begrote salariskosten en de extra kosten (de marge van de detacheerder) worden gedekt door de bedragen genoemd in bovenstaande tabel onder nummer 4.
- Medewerker ondersteuning duurzaamheid
- Adviseur leefomgeving/casemanager 1 (functie is ingevuld per 1/1/2027)
- Medewerker leefomgeving/casemanager 2
- Projectleider Woningbouw
- Senior Communicatie en Participatie
- Privacy Officer (0,22 fte regionale samenwerking ingeleend van een collega gemeente)
- Functionaris Gegevens Bescherming (0,33 fte regionale samenwerking ingeleend via een collega gemeente)
- Strategisch Adviseur OOV (0,33 fte regionale samenwerking ingeleend via een collega gemeente)
Op de peildatum zijn de volgende medewerkers ingehuurd voor diverse projecten. De wijze van dekking staat erachter vermeldt.
- Projectleider woningbouw versnelling (subsidie vanuit de Provincie)
- Projectleider zaaksysteem (deze kosten zijn verwerkt in het project)
- Projectleider verduurzaming gemeentehuis (deze kosten zijn verwerkt in het project)
- Projectleider Solido (deze kosten zijn verwerkt in het project)
- Projectleider werkprocessen (deze kosten zijn verwerkt in het project)
- Projectleider Spreidingswet (deze kosten zijn verwerkt in het project)
- Projectleiders Duurzaamheid (2x) (CDOKE gelden)
- Projectleider bestuurlijke handhaving van het ACT! Interventieteam Maastricht Heuvelland. Wij zijn de beheersgemeente naast de projectleider betreft het nog 2 overige medewerkers (kosten worden betaald door het RIEC).
Begroting |
Begroting |
Begroting |
Begroting |
|
|---|---|---|---|---|
Omschrijving |
2027 |
2028 |
2029 |
2030 |
Salarislasten ex Raad,bestuur.griffie |
€ 12.877.112 |
€ 12.924.374 |
€ 12.976.162 |
€ 13.027.392 |
Begroting |
Begroting |
Begroting |
Begroting |
|
|---|---|---|---|---|
Omschrijving |
2027 |
2028 |
2029 |
2030 |
Wedde en vergoedingen gemeenteraad, bestuur (B&W) en griffie |
€ 1.107.867 |
€ 1.110.715 |
€ 1.113.547 |
€ 1.116.241 |
Doelmatigheidsonderzoek 213A
Terug naar navigatie - Paragraaf 5 - Bedrijfsvoering - Doelmatigheidsonderzoek 213ADit betreft het 213A-onderzoeksplan conform artikel 213a Gemeentewet en de op 30 maart 2023 vastgestelde verordening.
Aanleiding
Artikel 213a van de Gemeentewet verplicht de gemeente tot periodiek onderzoek naar de doelmatigheid en doeltreffendheid van het door het college van burgemeester en wethouders gevoerde bestuur. Anders dan onderzoek door de rekenkamer gaat het hierbij om zelfonderzoek. Onderzoek naar doelmatigheid en doeltreffendheid van het gemeentelijk beleid is van groot belang voor de algemene oordeelsvorming over het gevoerde beleid. Met deze onderzoeken wordt beoogd de transparantie van gemeentelijk handelen te vergroten en daardoor niet alleen doelmatiger en doeltreffender te werken maar ook de publieke verantwoording daarover te versterken. Alle zaken die voor een doelmatig en doeltreffend bestuur van belang zijn, kunnen daarbij aan de orde komen.
Het college van burgemeester en wethouders is niet alleen verplicht de onderzoeken te verrichten, maar ook hiervan vervolgens verslag uit te brengen. De verordening die de raad op 30 maart 2023 vastgesteld heeft, conform artikel 213a van de Gemeentewet, bevat de kaders voor deze onderzoeken. De raad heeft hiermee de regels bepaald waaraan burgemeester en wethouders op hoofdlijnen moeten voldoen. De raad heeft daarbij ook vastgesteld hoe de raad zelf bij de onderzoeken betrokken wordt en daarover geïnformeerd wordt.
Het onderzoeksplan wordt jaarlijks bij de gemeentelijke begroting als onderdeel van de paragraaf bedrijfsvoering aangeboden aan de gemeenteraad.
Het onderzoeksplan van de gemeente Gulpen-Wittem bevat in ieder geval per onderzoek:
- het onderzoeksobject;
- de reikwijdte van het onderzoek;
- de onderzoeksmethode;
- de doorlooptijd van het onderzoek;
- de wijze van uitvoering van het onderzoek;
- het budget in de begroting voor het te verrichten onderzoek.
Paragraaf 6 - Verbonden Partijen
Terug naar navigatie - - Paragraaf 6 - Verbonden PartijenInleiding
Terug naar navigatie - Paragraaf 6 - Verbonden Partijen - InleidingDeze paragraaf gaat in op de doelstellingen, bestuurlijke en financiële betrokkenheid bij samenwerkingsverbanden, de zogenaamde verbonden partijen, waarin onze gemeente participeert. Verbonden partijen zijn instellingen waarin de gemeente bestuurlijk en / of financieel een belang heeft. Onder bestuurlijk belang verstaan we dat de gemeente zeggenschap heeft, bijvoorbeeld als een wethouder, een raadslid of een ambtenaar zitting heeft in het bestuur of namens de gemeente zijn stem uitbrengt. Met een financieel belang bedoelen we dat de gemeente aansprakelijk is bij het niet-nakomen van verplichtingen door de partij of als de gemeentemiddelen ter beschikking heeft gesteld die zij kwijt is bij faillissement van de partij. Verbonden partijen hebben verschillende rechtsvormen, deze rechtsvormen kunnen zijn NV, BV, gemeenschappelijke regeling, stichting of vereniging.
Naast het bestuurlijk én financieel belang is ook kenmerkend aan een verbonden partij dat zij een publiek belang behartigt. Daarnaast dient de gemeente bij een opheffing of een faillissement van een verbonden partij een nieuwe instelling te zoeken die dezelfde activiteiten en prestaties levert met dezelfde doelstelling.
In de raadsvergadering van 28 juni 2018 is de Nota verbonden partijen 2018 door de raad vastgesteld. In de Nota verbonden partijen staat het meerjarig kader voor het beleid aangaande participaties en de bestuurlijke vertegenwoordiging bij verbonden partijen. De gemeente kent de volgende verbonden partijen, waarvoor de GR’en in navolgend overzicht de bijdragen door de gemeente worden aangegeven:
Gemeenschappelijke regelingen:
- Reinigingsdiensten RD4 (RD4)
- Geneeskundige Gezondheidsdienst Zuid-Limburg (GGD)
- Omnibuzz
- Werkvoorzieningsschap Oostelijk Zuid-Limburg (WOZL)
- Veiligheidsregio Zuid-Limburg (VRZL)
- Omgevingsdienst Zuid-Limburg (ODZL)
- Belastingsamenwerking Gemeenten en Waterschappen (BsGW)
- Het Gegevenshuis
- Historisch Centrum Limburg (HCL)
- Solido IT
Bijdrage aan gemeenschappelijke regelingen |
||||
|---|---|---|---|---|
Naam GR |
Bijdrage 2027 |
Bijdrage 2028 |
Bijdrage 2029 |
Bijdrage 2030 |
RD4 * |
€ 1.954.484 |
€ 2.088.518 |
€ 2.209.828 |
€ 2.372.173 |
GGD ** |
€ 929.100 |
€ 966.050 |
€ 1.004.450 |
€ 1.026.550 |
Omnibuzz |
€ 501.586 |
€ 516.187 |
€ 529.399 |
€ 547.936 |
WOZL |
€ 1.705.189 |
€ 1.600.208 |
€ 1.437.079 |
€ 1.265.232 |
VRZL |
€ 1.632.199 |
€ 1.695.296 |
€ 1.757.021 |
€ 1.820.268 |
Omgevingsdienst Zuid-Limburg |
€ 370.685 |
€ 385.700 |
€ 402.300 |
€ 419.600 |
BsGW |
€ 334.610 |
€ 348.610 |
€ 362.364 |
€ 382.072 |
Het Gegevenshuis |
€ 195.354 |
€ 201.801 |
€ 208.460 |
€ 215.340 |
HCL |
€ 137.798 |
€ 140.554 |
€ 143.365 |
€ 146.232 |
Solido IT |
€ 951.670 |
€ 998.293 |
€ 1.038.866 |
€ 1.069.396 |
Verbonden partij |
Bestuurlijke positie |
Openbaar belang |
|---|---|---|
Gemeenschappelijke regelingen |
||
Reiniginsdiensten RD4 |
Lid Algemeen Bestuur (GR) / Aandeelhouder (NV) |
Uitvoering van de wettelijke afvalzorgplicht. |
Geneeskundige Gezondheidsdienst (GGD) Zuid-Limburg |
Lid Algemeen Bestuur |
Zorgdragen voor publieke gezondheid, toezicht op de kwaliteit Wmo, Veilig Thuis, ambulancezorg, Geneeskundige Hulpverleningsorganisatie in de Regio (GHOR), vangnetfunctie en crisiszorg verslaafden, dak- en
thuislozen, sociaal medische advisering. |
Omnibuzz |
Lid Algemeen Bestuur |
Het aanbieden van een service op het gebied van vervoer in het algemeen en meer in het bijzonder voor aangepast vervoer. |
Werkvoorzieningsschap Oostelijk Zuid-Limburg (WOZL) |
Lid Algemeen Bestuur |
Uitvoering van de wettelijke taak in het kader van de Wet Sociale Werkvoorziening. |
Veiligheidsregio Zuid-Limburg |
Lid Algemeen Bestuur |
Organisatie van rampenbestrijding en crisisbeheersing |
Omgevingsdienst Zuid-Limburg |
Lid Algemeen Bestuur |
Door een bundeling van kennis en expertise wordt de kwaliteit verhoogd en is kennis voor gemeenten beschikbaar die er voorheen niet was of extern ingehuurd werd. Op termijn is er een kostenbesparing mogelijk doordat efficiënter gewerkt kan worden. Ook is de afstemming met het OM makkelijker omdat dit (voor de basistaken) nu via 1 aanspreekpunt loopt i.p.v. 19 deelnemers. Tevens is het makkelijker om aan de kwaliteitscriteria te voldoen, omdat dit voor de taken die worden overgeheveld een zorg wordt van de uitvoerende partij: de Omgevingsdienst Zuid-Limburg. |
Belastingsamenwerking Gemeenten en Waterschappen (BsGW) |
Lid Algemeen Bestuur |
De gemeenschappelijke regeling is getroffen in het belang van een zo doelmatig mogelijke uitvoering van enige wettelijke bepaling of beleidsregel betreffende de heffing en invordering van gemeentelijke belastingen en waterschapsbelasting. |
Het Gegevenshuis |
Lid Algemeen en Dagelijks Bestuur |
Uitvoering van de wettelijke taak en de zorgplicht in het kader van de geo (Basis)-registraties. |
Vennootschappen en coöperaties |
||
NV Bank Nederlandse Gemeenten (BNG) |
Aandeelhouder |
BNG is de bank van en voor overheden en instellingen voor het maatschappelijk belang. BNG is een betrouwbare eigentijdse bank en expert in het financieren van publieke voorzieningen. Met gespecialiseerde financiële dienstverlening draagt BNG bij aan het zo laag mogelijk houden van de kosten van maatschappelijke voorzieningen aan de burger. |
NV Bodemzorg Limburg |
Aandeelhouder |
Voorkomen dat de generaties ná de onze belast worden met de negatieve gevolgen van bodemverontreiniging. |
NV Waterleiding Maatschappij Limburg |
Aandeelhouder |
Burgers toegang verschaffen tot (drink-)water tegen acceptabele kosten. |
Enexis Holding NV |
Aandeelhouder |
Enexis beheert het energienetwerk voor elektriciteit en aardgas in Noord-, Oost- en Zuid-Nederland voor de aansluiting van ongeveer 2,3 miljoen klanten (huishoudens, bedrijven en overheden) voor gas en € 2,9 miljoen klanten voor elektriciteit. De netbeheerderstaak is een publiek belang, wettelijk geregeld met o.a. toezicht vanuit de Autoriteit Consument en Markt. |
CSV Amsterdam BV |
Aandeelhouder |
Op 9 mei 2014 is de naam van Claim Staat Vennootschap B.V. gewijzigd in CSV Amsterdam B.V. (“CSV”). De statuten zijn gewijzigd zodat de nieuwe organisatie nu drie doelstellingen vervult:
a. namens de verkopende aandeelhouders van Essent een eventuele schadeclaimprocedure voeren tegen de Staat als gevolg van de WON;
b. namens de verkopende aandeelhouders van Attero eventuele garantieclaim procedures voeren tegen RECYCLECO BV (hierna Waterland);
c. het geven van instructies aan de escrow-agent wat betreft het beheer van het bedrag dat op de escrow-rekening n.a.v. de verkoop van Attero is gestort. |
Gegevens verbonden partijen |
||||||||
|---|---|---|---|---|---|---|---|---|
Partij |
aandeel belang |
Eigen vermogen 01-01-2025 |
Eigen vermogen 31-12-2025 |
Vreemd vermogen 01-01-2025 |
Vreemd vermogen 31-12-2025 |
Bijdrage Gulpen-Wittem 2025 |
||
Gemeenschappelijke regeling |
||||||||
Reinigingsdiensten RD4 |
5% |
€ 3.719.273 |
€ 4.382.544 |
€ 42.787.957 |
€ 39.683.289 |
€ 1.652.804 |
||
Geneeskundige Gezondheidsdienst (GGD) Zuid-Limburg |
n.v.t. |
€ 2.586.457 |
€ 4.265.089 |
€ 27.269.495 |
€ 25.091.516 |
€ 866.441 |
||
Omnibuzz |
n.v.t. |
€ 1.422.744 |
€ 2.448.031 |
€ 7.608.110 |
€ 9.502.506 |
€ 444.854 |
||
Werkvoorzieningsschap Oostelijk Zuid-Limburg |
n.v.t. |
€ 2.797.000 |
€ -2.922.000 |
€ 8.273.000 |
€ 11.017.000 |
€ 1.915.582 |
||
Veiligheidsregio Zuid-Limburg |
n.v.t. |
€ 10.640.045 |
€ 16.045.013 |
€ 66.318.793 |
€ 58.589.667 |
€ 1.412.718 |
||
Omgevingsdienst Zuid-Limburg (ODZL) |
n.v.t. |
€ 3.079.647 |
€ 2.580.437 |
€ 3.070.751 |
€ 3.390.449 |
€ 202.965 |
||
Belastingsamenwerking Gemeenten en Waterschappen (BsGW) |
n.v.t. |
€ 5.224.000 |
€ 6.528.000 |
€ 11.562.000 |
€ 8.175.000 |
€ 328.000 |
||
Het Gegevenshuis |
n.v.t. |
€ 296.812 |
€ 68.451 |
€ 1.682.531 |
€ 727.278 |
€ 178.734 |
||
Historisch Centrum Limburg |
n.v.t. |
€ 2.995.892 |
€ 3.913.958 |
€ 6.703.076 |
€ 6.976.820 |
n.v.t. |
||
Solido IT |
n.v.t. |
€ 954.234 |
€ 580.422 |
€ 10.192.777 |
€ 19.475.612 |
n.v.t. |
||
Vennootschappen en coöperaties |
||||||||
NV Bank Nederlandse Gemeenten (BNG) |
0,50% |
€ 4.777.000 |
€ 4.863.000 |
€ 123.164.000 |
€ 110.701.000 |
€ -36.716,40 |
||
NV Bodemzorg Limburg |
0,70% |
€ 11.038.211 |
€ 11.701.257 |
€ 32.965.197 |
€ 32.428.174 |
n.v.t. |
||
NV Waterleiding Maatschappij Limburg (WML) |
1% |
€ 216.407.000 |
€ 236.571.000 |
€ 398.612.000 |
€ 434.632.000 |
n.v.t. |
||
Enexis holding NV |
0,25% |
€ 5.538.000 |
€ 5.811.000 |
€ 5.949.000 |
€ 7.627.000 |
€ -252.355,50 |
||
Paragraaf 7 - Grondbeleid
Terug naar navigatie - - Paragraaf 7 - GrondbeleidVisie op het grondbeleid
Terug naar navigatie - Paragraaf 7 - Grondbeleid - Visie op het grondbeleidHet vigerende grondbeleid (2024 t/m 2027) wordt in 2027 geëvalueerd en voor een nieuwe periode ter vaststelling aan de gemeenteraad voorgelegd. Door de beperkte grondpositie van de gemeente zijn ruimtelijke ontwikkelingen mede afhankelijk van locaties en/of objecten van derden. Initiatieven van buitenaf alsook gemeentelijke projecten waarbij al dan niet gemeentelijke aankopen nodig zijn, worden doorlopend getoetst op haalbaarheid en (financiële) risico's. Door de toegenomen druk op de fysieke ruimte vanuit diverse opgaven worden in gebruikgeving/verkoop van gemeentelijk eigendom zorgvuldig afgewogen en terughoudend toegepast.
Lopende grondexploitatie kern Partij, plan Partij-Oost
Terug naar navigatie - Paragraaf 7 - Grondbeleid - Lopende grondexploitatie kern Partij, plan Partij-OostDe omgevingsvergunning voor de bouw van 5 woningen is in kwartaal 2 van 2026 verleend en de bezwaarperiode is reeds voorbij. Dit betekent dat de ontwikkelaar Linde Project is gestart met de verkoop. De cijfers en de voortgang zijn opgesteld met de op het moment van vervaardigen van de paragraaf beschikbare kennis.
Kern Partij, plan Partij-Oost |
|||
|---|---|---|---|
Bedragen in € 1.000 |
Realisatie t/m 2025 |
Begroting 2026 |
Begroting 2027 |
Plankosten |
‑104 |
||
Grondverwerving |
‑210 |
||
Bouwrijp maken |
‑13 |
||
Openbare werken |
‑810 |
||
Financiële kosten (rente) |
‑379 |
‑6 |
‑6 |
Risico |
‑42 |
||
Gronduitgifte*1 |
1.630 |
PM |
PM |
Bijdrage gemeente*2 |
‑348 |
PM |
PM |
‑275 |
‑281 |
‑287 |
|
1 Zie paragraaf Lopende grondexploitatie voor de reden waarom hier ‘PM’ posten opgenomen zijn. |
|||
2 Een negatief bedrag is een winstneming, een positief bedrag is een bijdrage in het verlies. |
|||
In 2008 is door de raad een grondexploitatie voor dit plan vastgesteld. De boekwaarde van deze grondexploitatie bedraagt per 31 december 2025 € 275.000 negatief.
De verkoop van de resterende kavels wordt in kwartaal 3 2026 verwacht.
Aankomende grondexploitatie, CPO Mechelen
Terug naar navigatie - Paragraaf 7 - Grondbeleid - Aankomende grondexploitatie, CPO MechelenOp 6 juni 2024 heeft de gemeenteraad, de gemeentelijke grondexploitatie voor CPO-Mechelen vastgesteld alsmede de grondprijs voor de CPO-leden. De grondexploitatie die behoort tot het raadsbesluit is budgetneutraal ingezet, wat inhoudt dat de gronden na gereedheid van de grondexploitatie, kostendekkend terug verkocht worden aan de CPO leden. Voordat overgegaan kan worden tot uitvoering van de grondexploitatie, dienen eerst de benodigde overeenkomsten gesloten te worden. Dit proces is afgerond op 8 april 2025.
In december 2025 heeft het ontwerp van het omgevingsplan ter inzage gelegen en in juni 2026 heeft de raad het omgevingsplan vastgesteld. Deze ligt momenteel open voor bezwaar. Bij geen bezwaar is het omgevingsplan onherroepelijk.
Paragraaf 8 - Openbaarheidsparagraaf
Terug naar navigatie - - Paragraaf 8 - OpenbaarheidsparagraafOp 1 mei 2022 trad de Wet Open Overheid (Woo) in werking. De Woo heeft als doel een transparante overheid te bewerkstelligen. De Woo gaat uit van twee soorten informatieverschaffing: passieve openbaarmaking door middel van Woo-verzoeken, en actieve openbaarmaking waarbij de gemeente uit eigen beweging bepaalde informatiecategorieën openbaar maakt.
Ten aanzien van de afhandeling van Woo-verzoeken heeft de gemeente Gulpen-Wittem vanaf 1 mei 2022 een centraal e-mailadres beschikbaar gesteld en haar website aangepast. Ook is een adviseur juridische zaken aangenomen die zich, voornamelijk, bezighoudt met de afhandeling van Woo-verzoeken en voorbereidingen op de verplichting tot actieve openbaarmaking van overheidsinformatie.
- Wij ontvangen elk jaar meer Woo-verzoeken. Het gaat steeds vaker om complexe en omvangrijke verzoeken, waardoor de afhandeling ervan veel tijd vergt.
- Eén van de verplichtingen uit de Woo is het actief openbaar maken van overheidsinformatie. De wetgever heeft 17 informatiecategorieën geformuleerd die openbaar gemaakt moeten worden. De verplichting tot openbaarmaking van deze documenten treedt gefaseerd in werking. De inwerkingtreding is onderverdeeld in verschillende tranches. De eerste tranche is in november 2024 in werking getreden. Hiermee werd het onder andere verplicht om bereikbaarheids- en organisatiegegevens beschikbaar te stellen.
- De tweede tranche, waarvoor geldt dat ze nog niet in werking is getreden, omvat bijvoorbeeld de categorieën vergaderstukken van de gemeenteraad en convenanten. In totaliteit zijn er vier tranches die op termijn actief openbaar moeten worden gemaakt. Gemeente Gulpen-Wittem houdt goed in de gaten wanneer de verplichting per categorie in werking treedt en inventariseert voortdurend aan welke verplichting zij (eventueel al voor inwerkingtreding) kan voldoen en hoe zij de organisatie het beste hierop kan voorbereiden.
- Voor het actief openbaar maken van documenten is door het Rijk gewerkt aan een verwijsindex en een zoekfunctie om openbaar te maken informatie te ontsluiten. Daarvoor is de Woo-index ontwikkeld. Deze index verwijst naar documenten die door bestuursorganen zijn gepubliceerd en een aanvullende zoekfunctionaliteit maakt de documenten in deze collecties centraal doorzoekbaar. De verplichtingen uit de eerste tranche zijn verwerkt en vindbaar in de Woo-index voor de gemeente Gulpen-Wittem.
- Vooralsnog worden de openbaar te maken documenten op grond van de verplichting van de eerste tranche geplaatst op de raadsinformatiesite via iBabs. Vervolgens wordt de vindplaats van deze documenten gekoppeld in de Woo-index. Voor de langere termijn wil gemeente Gulpen-Wittem komen tot een meer duurzame en geïntegreerde oplossing voor het publiceren van Woo-documenten. Dit wordt meegenomen in de implementatie van het nieuwe zaaksysteem. Bij de aanschaf hiervan is nadrukkelijk rekening gehouden met de mogelijkheid om documenten die op grond van de Woo openbaar moeten worden gemaakt, op een toegankelijke en duurzame wijze te publiceren.
De paragrafen zijn bedoeld om een goed inzicht te geven in de financiële positie en het financiële beheer van de gemeente. Dit doen we door onderwerpen, die versnipperd in de begroting staan, te bundelen in een kort overzicht. De paragrafen geven een dwarsdoorsnede van de begroting. Het BBV schrijft zeven paragrafen voor:
- Lokale heffingen
- Weerstandsvermogen en Risicobeheersing
- Onderhoud kapitaalgoederen
- Financiering
- Bedrijfsvoering
- Verbonden partijen
- Grondbeleid
- Openbaarheidsparagraaf